Что такое дебет и кредит в бухгалтерском учёте: принципы и примеры
Дебет (Дт) — левая сторона бухгалтерского счёта, кредит (Кт) — правая. Это не «приход» и «расход»: направление записи зависит от типа счёта, а не от движения денег. Согласно ФЗ №402-ФЗ «О бухгалтерском учёте», каждый факт хозяйственной жизни отражается методом двойной записи — одновременно по дебету одного и кредиту другого счёта. В статье разобраны определения, виды счетов, алгоритм составления проводки, нюансы банковской выписки и акта сверки взаиморасчётов.
Дебет и кредит: что это означает и откуда эти слова
Термины пришли в бухгалтерию из латыни: debet — «он должен», credit — «он верит». Систему двойной записи описал итальянский математик Лука Пачоли в трактате «Сумма арифметики» в 1494 году — базовый принцип не изменился с тех пор.
Учитесь бесплатно за счёт государства
Экономия до 100 000 ₽ на любой программе
В бухгалтерском учёте дебет и кредит — это стороны счёта, а не характеристика движения денег. Каждый из 99 синтетических счетов, закреплённых Приказом Минфина России №94н, имеет две колонки: левую (Дт) и правую (Кт). Что именно записать в ту или иную колонку — определяет тип счёта, а не словосочетание «деньги пришли» или «деньги ушли».
Дебет и кредит: чем отличаются
Направление записи — технический инструмент, который отслеживает изменения в активах и обязательствах. Одна и та же сумма окажется в дебете или кредите в зависимости от типа счёта.
| Параметр | Дебет (Дт) | Кредит (Кт) |
|---|---|---|
| Позиция в счёте | Левая | Правая |
| Этимология | лат. debet — «он должен» | лат. credit — «он верит» |
| На активном счёте | Увеличение | Уменьшение |
| На пассивном счёте | Уменьшение | Увеличение |
| Обычное сальдо | Дебетовое | Кредитовое |
| Пример счёта | Сч. 51 «Расчётные счета» | Сч. 80 «Уставный капитал» |
Двойная запись и бухгалтерское уравнение
Метод двойной записи означает: каждый факт хозяйственной жизни записывается одновременно по дебету одного счёта и кредиту другого в равной сумме (Σ Дт = Σ Кт).
В основе учёта — бухгалтерское уравнение:
Активы = Капитал + Обязательства
Любая проводка меняет конкретные числа, но равновесие сохраняется. Пример: компания купила материалы на 50 000 ₽ с отсрочкой платежа. Запасы выросли — дебет счёта 10 «Материалы». Одновременно возник долг перед поставщиком — кредит счёта 60 «Расчёты с поставщиками». Активы и обязательства увеличились на одинаковую сумму — баланс не нарушен.
ФЗ №402-ФЗ закрепляет двойную запись как обязательный метод учёта для всех организаций. Конкретный рабочий план счетов утверждается в учётной политике. Равенство дебетовых и кредитовых оборотов — технический контроль: он подтверждает, что двойная запись применена, но не гарантирует правильность выбранных счетов.
Виды счетов: активные, пассивные и активно-пассивные
Чтобы понять, куда записывать операцию — в дебет или кредит, нужно знать тип счёта.
Активные счета отражают имущество и права требования: деньги, запасы, оборудование, дебиторскую задолженность. Увеличение — по дебету, уменьшение — по кредиту. Сальдо дебетовое.
Пассивные счета фиксируют источники имущества: уставный капитал, нераспределённую прибыль, обязательства перед кредиторами. Увеличение — по кредиту, уменьшение — по дебету. Сальдо кредитовое.
Активно-пассивные (АП) счета — счета расчётов: 60, 62, 76, 68. Сальдо нельзя сворачивать: по одному контрагенту может числиться долг, по другому — зачтённый аванс. Полный перечень счетов с типами — в Инструкции к Плану счетов (Приказ Минфина №94н).
Виды счетов с примерами номеров
| Тип счёта | Что отражает | Увеличение | Уменьшение | Сальдо | Примеры |
|---|---|---|---|---|---|
| Активный | Имущество, права требования | Дт | Кт | Дебетовое | 01, 10, 51 |
| Пассивный | Источники, обязательства | Кт | Дт | Кредитовое | 66, 67, 80 |
| Активно-пассивный | Расчёты с контрагентами | Оба | Оба | Развёрнутое | 60, 62, 68, 76 |
По счёту 62 «Расчёты с покупателями» у одних клиентов числится дебиторская задолженность (дебет), у других — зачтённый аванс (кредит): это и есть развёрнутое сальдо.
Как составить бухгалтерскую проводку: алгоритм пяти шагов
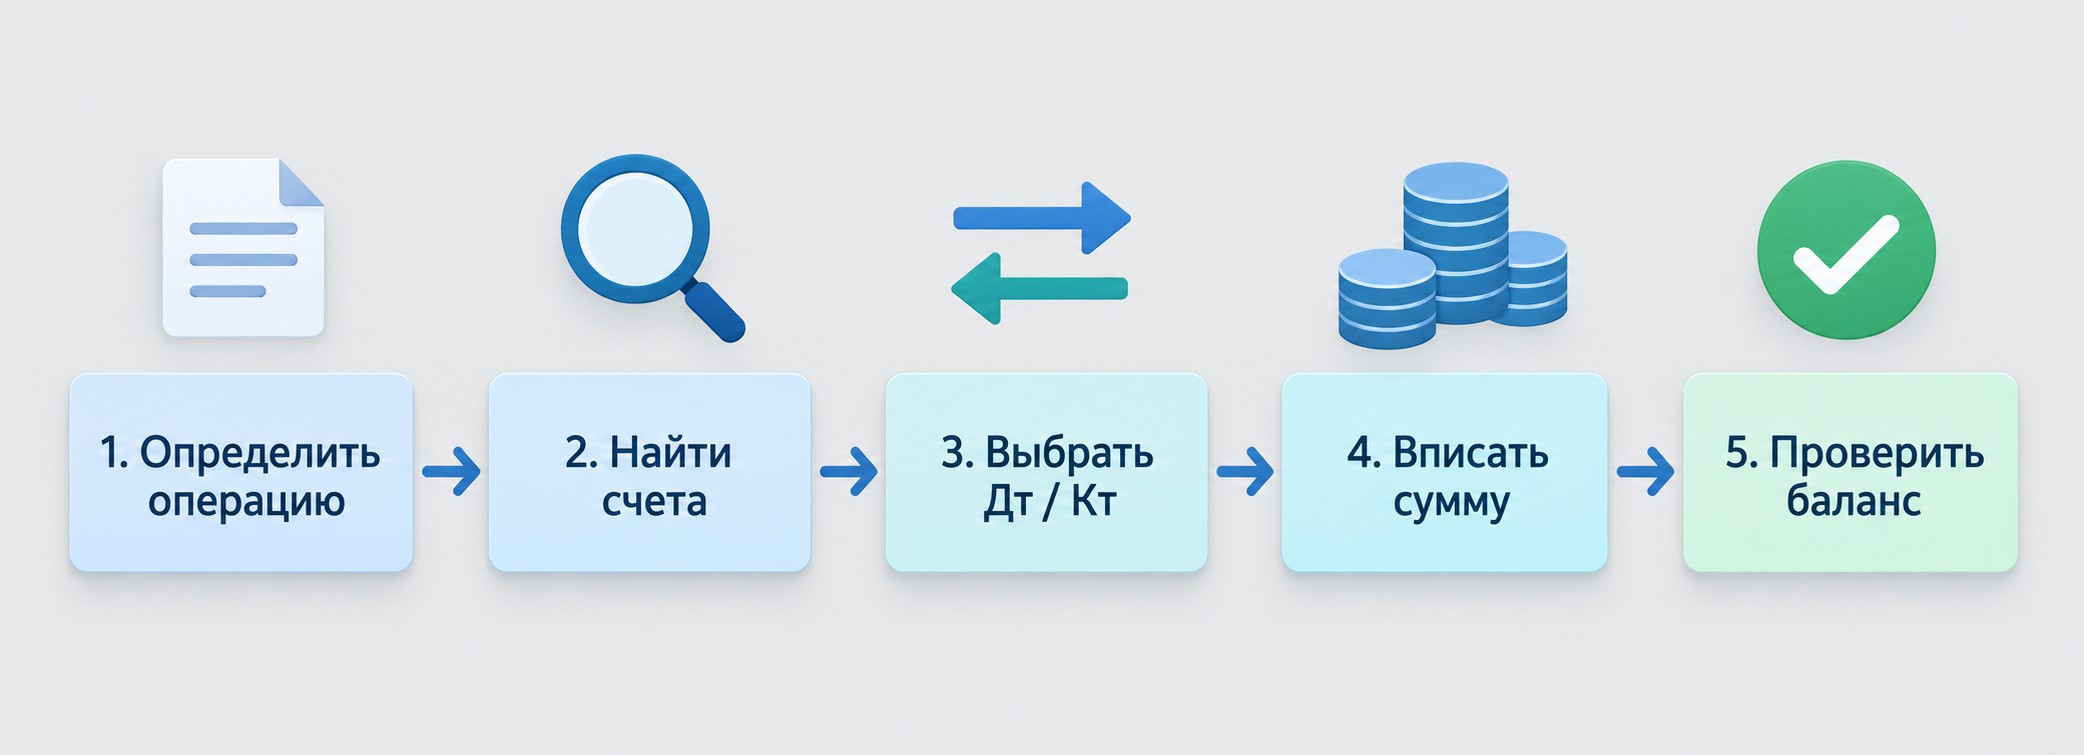
Проводка — запись вида «Дт [N] — Кт [M] — сумма». Каждая составляется на основании первичного документа: без накладной, акта или платёжного поручения проводки быть не может — это требование ФЗ №402-ФЗ.
Начинать нужно с экономического смысла, а не с поиска типовой проводки в справочнике. Сначала определите операцию по первичному документу. Затем найдите два объекта учёта, которые изменились. Подберите счета с нужной аналитикой: субсчёт, контрагент, договор. Определите тип каждого счёта и направление записи — дебет или кредит. Последний шаг — проверка: суммы равны, экономический смысл соответствует документу.
Рабочий план счетов и аналитические разрезы закрепляются в учётной политике организации.
Шесть типовых проводок с разбором
| Сценарий | Дт | Кт | Комментарий |
|---|---|---|---|
| Вклад учредителя деньгами | 51 | 80 | Актив (51) вырос; капитал (80) вырос |
| Покупка материалов с отсрочкой | 10 | 60 | Запасы появились; долг поставщику возник |
| Оплата долга поставщику | 60 | 51 | Долг погашен (60↓); деньги ушли (51↓) |
| Реализация услуги покупателю | 62 | 90.1 | Дебиторка возникла; выручка признана |
| Списание себестоимости | 90.2 | 20 | Затраты перенесены на счёт реализации |
| Получение оплаты от покупателя | 51 | 62 | Деньги пришли; дебиторка погашена |
Получение оплаты и признание выручки — разные проводки. Выручка возникает при реализации (Дт 62 / Кт 90.1), а деньги поступают позже (Дт 51 / Кт 62). Смешивать эти события — одна из самых частых ошибок начинающих.
Дебет и кредит в банковской выписке: почему всё наоборот
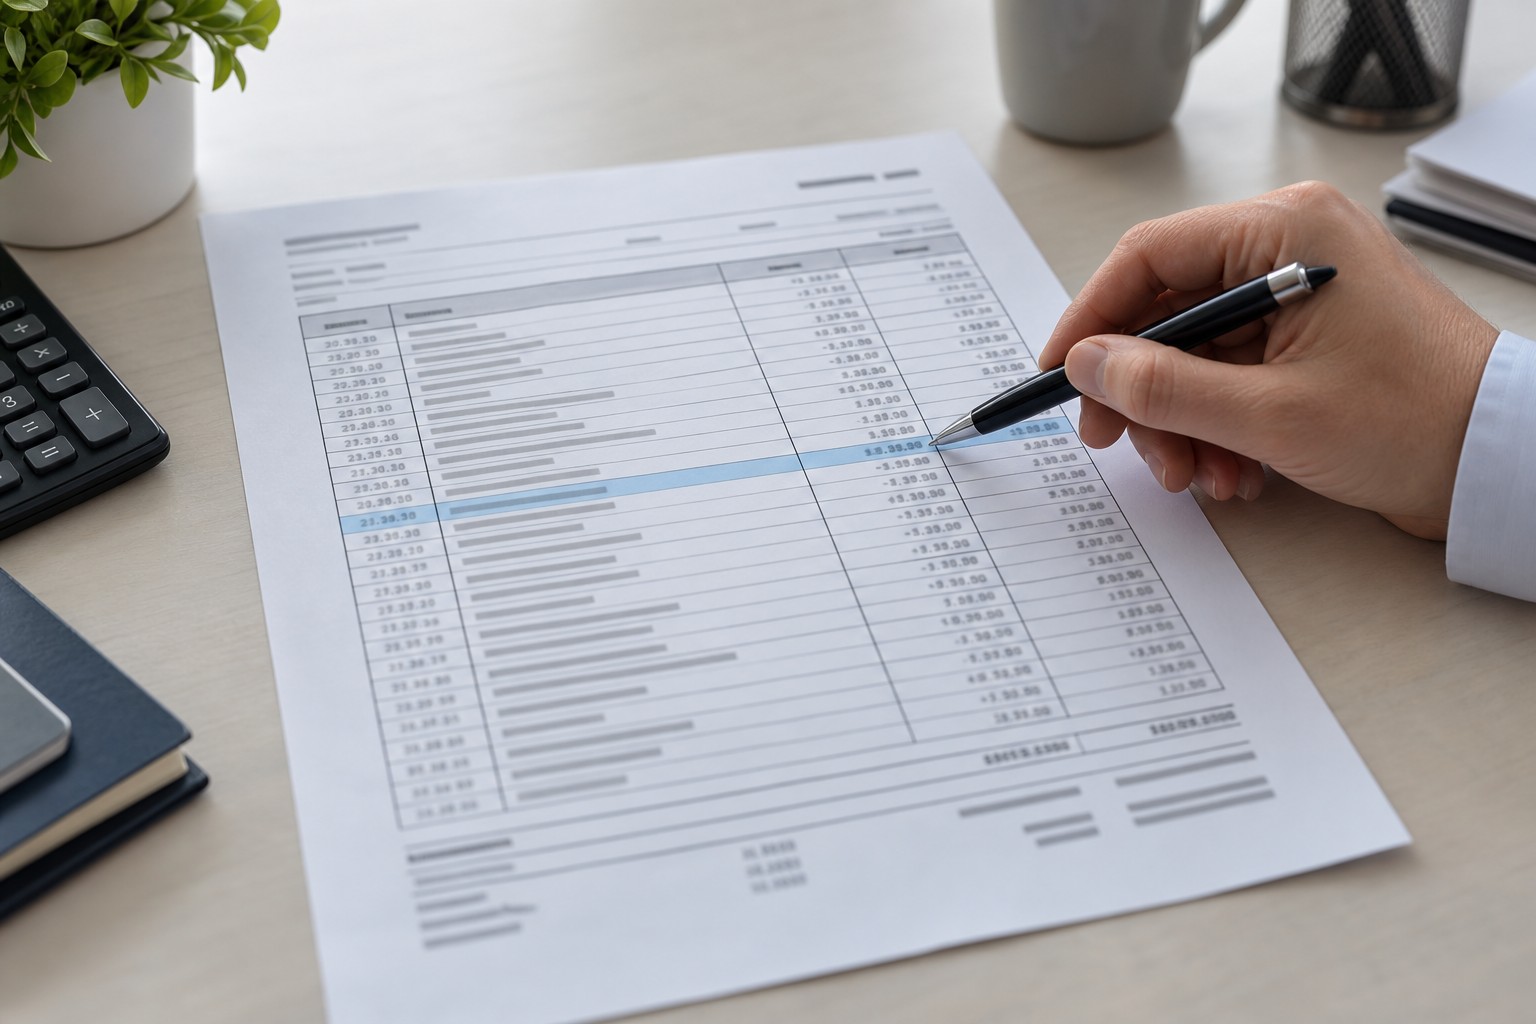
Поступление денег на расчётный счёт в банковской выписке обозначено как «дебет» — хотя интуитивно ожидается «кредит». Причина — в позиции банка.
Деньги на вашем счёте — это обязательство банка перед вами, его пассив. Когда поступают деньги, этот пассив растёт. Рост пассива в бухгалтерии всегда идёт по кредиту в учёте банка. Обратная сторона той же записи — дебет — и виден вам в выписке.
Как это соотносится с вашим учётом: поступление 200 000 ₽ от покупателя в выписке — дебет 200 000 ₽. В вашей проводке: Дт 51 / Кт 62 — 200 000 ₽. Счёт 51 «Расчётные счета» активный — поступление увеличивает актив, значит, идёт по дебету. Оба отражения логически верны, просто смотрят на одну операцию с разных сторон.
Хотите сменить профессию или повысить квалификацию?
Федеральный проект «Активные меры содействия занятости» даёт возможность пройти обучение бесплатно за счёт государства
- Программы от ведущих вузов России — от 2 месяцев
- Удостоверение или диплом установленного образца
- Центр карьеры: 7 500+ вакансий, помощь с трудоустройством
Частая ошибка: бухгалтер видит слово «кредит» в выписке и думает, что деньги ушли. Банковский «кредит» в выписке — это списание с расчётного счёта; путать его с бухгалтерским «кредитом» нельзя.
Дебет и кредит в акте сверки взаиморасчётов
Акт сверки — документ, в котором два контрагента взаимно проверяют расчёты за выбранный период. По Гражданскому кодексу РФ составлять его необязательно, однако на практике он широко применяется и может служить доказательством задолженности в суде.
Принцип зеркальности: один и тот же долг фиксируется у обоих участников с разных сторон. Для покупателя долг поставщику — кредиторская задолженность (кредит счёта 60). Для поставщика тот же долг — дебиторская задолженность покупателя (дебет счёта 62). Именно поэтому дебет в акте одной стороны равен кредиту в акте другой.
Обязательные элементы акта: период, реквизиты сторон, перечень документов-оснований, суммы по операциям, итоговое сальдо. Если цифры расходятся — ищут бухгалтерскую ошибку или незафиксированный документ. По оценке к.э.н. Ю. Коваленко (РЭУ им. Г. В. Плеханова), подписанный акт сверки может стать основанием для искового заявления при наличии спора о задолженности.
Дебетовое и кредитовое сальдо: как рассчитать и проверить
Сальдо счёта — остаток на определённую дату. Его выводят через обороты за период.
Формула для активного счёта:
Конечное Дт сальдо = начальное Дт сальдо + дебетовый оборот − кредитовый оборот
Пример по счёту 51: начальный остаток 500 000 ₽, за месяц поступило 900 000 ₽, списано 760 000 ₽.
500 000 + 900 000 − 760 000 = 640 000 ₽ — конечный остаток. Результат сверяют с банковской выпиской.
Для контроля используют оборотно-сальдовую ведомость (ОСВ). В ней три пары равенств: начальное сальдо Дт = Кт, обороты Дт = Кт, конечное сальдо Дт = Кт. Выполнение равенств — технический признак правильной двойной записи. Но это не означает, что данные верны: суммы могут быть разнесены на неверные счета или аналитику — и баланс сойдётся, и отчётность окажется недостоверной.
Семь ошибок начинающих при работе с дебетом и кредитом
Ошибки в дебете и кредите чаще всего возникают из-за механического запоминания правил вместо понимания логики счетов.
- Считать дебет приходом, кредит — расходом. Работает только на активных счетах; на пассивных — наоборот.
- Выбирать счёт по названию документа. «Счёт-фактура» — не «счёт 62»; счёт определяют по экономическому смыслу.
- Игнорировать аналитику. Без разбивки по контрагентам и договорам дебиторскую и кредиторскую задолженность невозможно отследить.
- Смешивать начисление и оплату. Выручка признаётся в момент оказания услуги, а не получения денег.
- Исправлять сумму проводки вручную без поиска причины — создаёт новые расхождения в учёте.
- Сворачивать сальдо АП-счетов. Скрывает одновременно дебиторскую и кредиторскую задолженность — баланс искажается.
- Путать банковский «кредит» в выписке с бухгалтерским. В выписке «кредит» — это списание с расчётного счёта, а не кредиторская задолженность.
Ошибки 6 и 7 реже встречаются в учебниках, но именно они чаще всего приводят к искажению данных в отчётности.
Разобраться с планом счетов и проводками на практике можно в рамках федерального проекта «Активные меры содействия занятости». Программа «Информационные системы 1С: базовый учёт» (144 часа, онлайн, нацпроект «Кадры») рассчитана на старт с нуля — без отрыва от основной работы. Подробнее — в каталоге программ обучения.
Часто задаваемые вопросы
Дебет — это приход, а кредит — расход?
Не всегда. На активных счетах поступление идёт по дебету, а выбытие — по кредиту. Но для пассивных счетов правило обратное: возникновение долга перед поставщиком — кредит счёта 60, погашение — дебет. Алгоритм начинается с определения типа счёта, а не с вопроса «пришло или ушло».
Почему в банковской выписке «дебет» означает зачисление денег?
Выписка составляется с позиции банка. Ваши деньги на расчётном счёте — его обязательство (пассив). При зачислении пассив банка растёт — в его учёте это кредит, а зеркальная сторона — дебет в выписке. В вашем учёте то же поступление отражается как Дт 51 / Кт [источник].
Как быстро понять, активный счёт или пассивный?
Посмотрите, что отражает счёт. Имущество и права (деньги, запасы, дебиторка) — активный, увеличивается по дебету. Источники и обязательства (капитал, долги кредиторам) — пассивный, увеличивается по кредиту. Счета расчётов 60, 62, 76 — активно-пассивные: сальдо по каждому контрагенту может быть как дебетовым, так и кредитовым.
Почему в акте сверки дебет одной стороны равен кредиту другой?
Принцип зеркальности: один долг фиксируется у обоих с разных позиций. Для покупателя долг поставщику — кредиторская задолженность (кредит). Для поставщика тот же долг — дебиторская задолженность покупателя (дебет). Расхождение цифр означает, что у одной из сторон не проведён какой-то документ.
Можно ли составить проводку без первичного документа?
Нет. ФЗ №402-ФЗ требует, чтобы каждый факт хозяйственной жизни подтверждался оформленным первичным документом. Без него невозможно достоверно установить дату, сумму и содержание операции — это прямой риск налоговых претензий и недостоверной отчётности.
Если обороты за период по дебету равны кредиту — учёт ведётся правильно?
Равенство оборотов подтверждает только техническое соблюдение двойной записи. Сумму можно разнести на неверные счета — баланс сойдётся, а данные в отчётности окажутся искажёнными. Поэтому ОСВ дополняют сверкой с первичными документами и проверкой экономического смысла каждой операции.
Что такое Дт и Кт в бухгалтерии?
Дт — сокращение слова «дебет», Кт — «кредит»; используются в проводках и отчётах. Запись «Дт 51 / Кт 62» означает: деньги поступили на расчётный счёт (счёт 51 вырос), а дебиторская задолженность покупателя (счёт 62) одновременно погашена.
Поступление денег на счёт — это дебет или кредит?
На активном счёте 51 поступление денег — дебет: актив растёт по дебету. Если пришёл аванс от покупателя, одновременно возникает кредиторская задолженность — кредит субсчёта 62.2. Ориентируйтесь не на движение денег, а на тип счёта и экономический смысл операции.
Подайте заявку —
забронируйте место в группе
45 000 мест на 2026 год. Бесплатное обучение по федеральному проекту «Активные меры содействия занятости»
- Онлайн
- От 2 месяцев
- Бесплатно
- Диплом