Что такое план счетов бухгалтерского учёта: разделы, виды счетов и применение в 2026 году
Что такое план счетов бухгалтерского учёта: разделы, виды счетов и применение в 2026 году
План счетов бухгалтерского учёта — систематизированный перечень счетов, утверждённый Приказом Минфина РФ от 31.10.2000 № 94н. Каждому объекту учёта присвоен двузначный номер и название: сч. 10 «Материалы», сч. 51 «Расчётные счета», сч. 70 «Расчёты с персоналом». Структура — 8 разделов (счета 01–99) плюс забалансовые счета 001–011. Учёт ведётся методом двойной записи. В 2026 году план счетов бухгалтерского учёта действует в прежней редакции: последние изменения Приказ № 94н получал в ноябре 2010 года.
Что такое план счетов и кто обязан его применять
План счетов — схема регистрации и группировки фактов хозяйственной деятельности. Нормативная основа: Приказ Минфина РФ от 31.10.2000 № 94н вместе с Инструкцией по применению. Последняя редакция документа датирована 8 ноября 2010 года — 16 лет без правок.
Учитесь бесплатно за счёт государства
Экономия до 100 000 ₽ на любой программе
Применять его обязаны все коммерческие организации РФ независимо от организационно-правовой формы, ОКВЭД и налогового режима. Обязанность вести бухгалтерский учёт методом двойной записи закреплена Федеральным законом от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте».
Три категории, для которых действуют иные правила:
- кредитные организации (банки) — применяют план счетов Центрального банка РФ;
- бюджетные и автономные учреждения — работают по Приказу Минфина № 157н;
- индивидуальные предприниматели — вправе не вести бухгалтерский учёт по ст. 6 ФЗ № 402-ФЗ.
Структура плана счетов: восемь разделов и логика кругооборота
Счета Приказа № 94н сгруппированы по принципу кругооборота средств: от долгосрочных активов — к финансовому результату. К каждому счёту в Инструкции прописана корреспонденция счетов — допустимые пары «дебет–кредит». Номера 30–39 зарезервированы Минфином для учёта затрат по элементам; в большинстве организаций этот диапазон не задействован.
Таблица восьми разделов с расшифровкой и примерами счетов
Ниже — полный план счетов бухгалтерского учёта по разделам: номера, тип, объект учёта и примеры.
| Раздел | Номера | Тип | Что учитывают | Примеры |
|---|---|---|---|---|
| I. Внеоборотные активы | 01–09 | А/П | ОС, НМА, капитальные вложения | 01, 02, 04, 08 |
| II. Производственные запасы | 10–19 | А | Материалы, полуфабрикаты, инвентарь | 10, 14, 15, 16 |
| III. Затраты на производство | 20–29 | А | Основное, вспомогательное производство | 20, 25, 26 |
| IV. Готовая продукция и товары | 40–49 | А/АП | Продукция, товары, расходы на продажу | 41, 42, 43, 44 |
| V. Денежные средства | 50–59 | А | Касса, расчётные и валютные счета | 50, 51, 52, 57 |
| VI. Расчёты | 60–79 | АП | Поставщики, покупатели, налоги, зарплата | 60, 62, 68, 70 |
| VII. Капитал | 80–89 | П | Уставный, резервный капитал, нераспределённая прибыль | 80, 82, 83, 84 |
| VIII. Финансовые результаты | 90–99 | АП | Продажи, прочие доходы и расходы, прибыль | 90, 91, 99 |
| Забалансовые | 001–011 | — | Чужое имущество, обеспечения | 001, 002, 008 |
Забалансовые счета 001–011 фиксируют ценности, которые организации не принадлежат: арендованные основные средства, товары на ответственном хранении, выданные обеспечения. Двойная запись к ним не применяется.
Виды счетов: активные, пассивные и активно-пассивные
Вид счёта определяет, где формируется сальдо и как оно меняется при каждой бухгалтерской записи.
| Вид | Сальдо | Увеличение | Уменьшение | Что отражает | Примеры |
|---|---|---|---|---|---|
| Активный | Дебетовое | Дт | Кт | Имущество и активы | 01, 10, 41, 50, 51 |
| Пассивный | Кредитовое | Кт | Дт | Источники финансирования | 66, 67, 70, 80, 83 |
| Активно-пассивный | Дт или Кт | — | — | Расчёты, финансовые результаты | 60, 62, 68, 69, 90, 99 |
Практическая подсказка: сч. 60 — активно-пассивный счёт. Кредитовое сальдо означает долг перед поставщиком; дебетовое — выданный ему аванс. Путать знак сальдо — одна из самых частых ошибок начинающего бухгалтера.
Три уровня детализации: синтетический счёт — субсчёт — аналитика
Синтетический счёт (первый порядок) — двузначный номер из Приказа № 94н: 01, 10, 51. Субсчёт (второй порядок) детализирует его: 10-1 «Сырьё и материалы», 10-3 «Топливо». Аналитический счёт (третий уровень) раскрывает данные до контрагента, вида номенклатуры или договора: «Бензин АИ-95».
Итог аналитических счетов всегда равен данным синтетического — это правило согласованности. Субсчета организация настраивает самостоятельно без согласований. Новый синтетический счёт из зарезервированных номеров 30–39 вводится только с согласия Министерства финансов РФ.
Четырнадцать счетов, которые бухгалтер применяет ежедневно
Из всего плана счетов бухгалтерского учёта в малом и среднем бизнесе активно используется ядро из 14 счетов — они покрывают большинство повседневных операций. Перечень счетов бухгалтерского учёта с типовыми проводками — в таблице ниже.
| Счёт | Название | Тип | Объект учёта | Типовая проводка |
|---|---|---|---|---|
| 01 | Основные средства | А | ОС в эксплуатации | Дт 01 Кт 08 — ввод в эксплуатацию |
| 02 | Амортизация ОС | П | Накопленный износ | Дт 20 Кт 02 — начислена амортизация |
| 10 | Материалы | А | Сырьё, топливо, инвентарь | Дт 10 Кт 60 — оприходованы материалы |
| 20 | Основное производство | А | Прямые затраты | Дт 20 Кт 10 — списаны материалы |
| 26 | Общехозяйственные расходы | А | Управленческие затраты | Дт 26 Кт 70 — зарплата АУП |
| 41 | Товары | А | Товары для перепродажи | Дт 41 Кт 60 — оприходованы товары |
| 50 | Касса | А | Наличные | Дт 50 Кт 51 — деньги в кассу |
| 51 | Расчётные счета | А | Безналичные средства | Дт 51 Кт 62 — оплата от покупателя |
| 60 | Расчёты с поставщиками | АП | Долг/аванс поставщику | Дт 60 Кт 51 — оплата поставщику |
| 62 | Расчёты с покупателями | АП | Долг/аванс покупателя | Дт 62 Кт 90-1 — признана выручка |
| 68 | Расчёты по налогам | АП | НДС, налог на прибыль, НДФЛ | Дт 70 Кт 68 — удержан НДФЛ |
| 70 | Расчёты с персоналом | П | Начисленная зарплата | Дт 70 Кт 51 — выплачена зарплата |
| 90 | Продажи | АП | Выручка и себестоимость | Дт 62 Кт 90-1 — признана выручка |
| 99 | Прибыли и убытки | АП | Финансовый результат | Дт 90-9 Кт 99 — прибыль периода |
Метод двойной записи и корреспонденция счетов
Каждый факт хозяйственной жизни записывается по дебету одного счёта и кредиту другого — на одинаковую сумму. (ФЗ от 06.12.2011 № 402-ФЗ)
Допустимые пары «дебет–кредит» — корреспонденция счетов — прописаны в Инструкции по применению Приказа № 94н для каждого синтетического счёта. Нетиповая проводка — сигнал ошибки или нестандартной операции, требующей отдельного обоснования.
Пять типовых проводок: сквозные сценарии
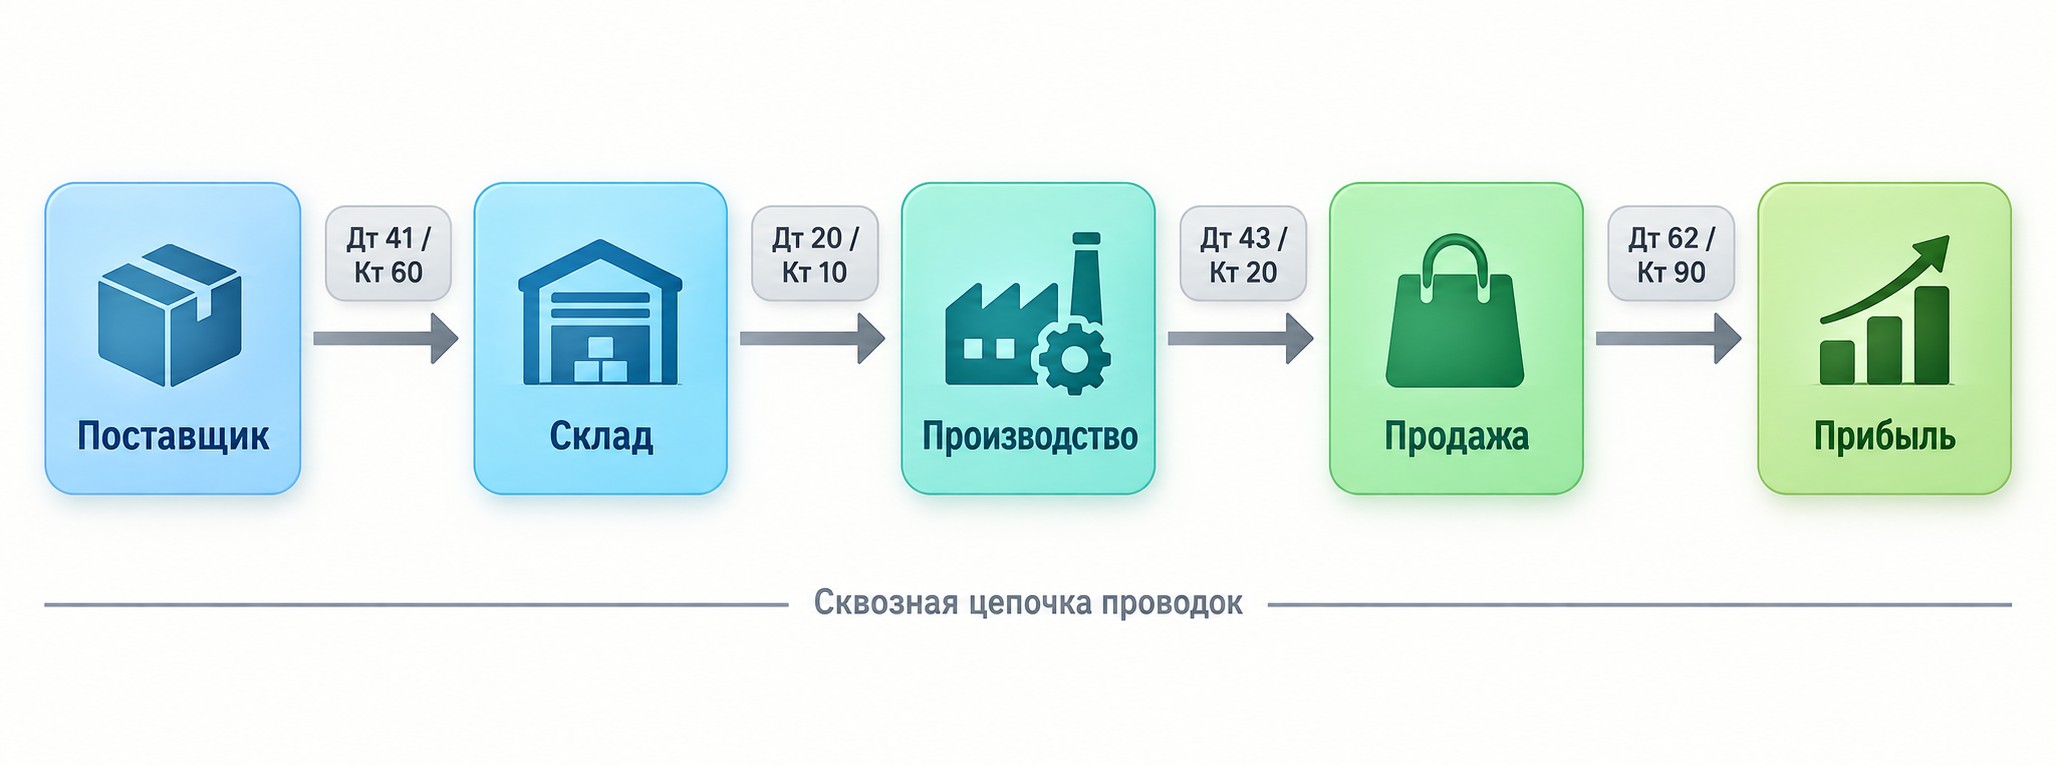
Пять сценариев охватывают цепочку операций от поступления сырья до фиксации финансового результата:
- Покупка материалов: Дт 10 Кт 60 — оприходованы материалы от поставщика.
- Начисление зарплаты: Дт 20 Кт 70 — начислена зарплата производственным рабочим.
- Продажа товаров: Дт 62 Кт 90-1 — признана выручка от реализации.
- НДС к вычету: Дт 68 Кт 19 — принят НДС по приобретённым ценностям.
- Взнос в уставный капитал: Дт 51 Кт 80 — получен денежный вклад учредителя.
Сумма по дебету равна сумме по кредиту — в этом и состоит контрольная функция двойной записи: баланс всегда сходится.
Рабочий план счетов: как адаптировать типовой под специфику бизнеса
Рабочий план счетов — индивидуальный перечень счетов конкретной организации, составленный на основе типового Приказа № 94н. Требование его утвердить закреплено ФЗ № 402-ФЗ и ПБУ 1/2008 «Учётная политика организации» — рабочий план счетов становится приложением к учётной политике.
Алгоритм составления:
- Выбрать нужные синтетические счета — только те, что соответствуют деятельности организации.
- Настроить субсчета под специфику, добавить необходимую аналитику.
- Утвердить рабочий план счетов до начала отчётного года.
Минфин допускает упрощения для малого бизнеса: торговля — без сч. 20 «Основное производство» и 43 «Готовая продукция»; сервис — без сч. 41; малое предприятие может собирать все затраты на сч. 20 без разбивки на 25 и 26.
Хотите сменить профессию или повысить квалификацию?
Федеральный проект «Активные меры содействия занятости» даёт возможность пройти обучение бесплатно за счёт государства
- Программы от ведущих вузов России — от 2 месяцев
- Удостоверение или диплом установленного образца
- Центр карьеры: 7 500+ вакансий, помощь с трудоустройством
В 1С: Бухгалтерия типовой план встроен. Субконто (аналитические признаки) выполняют роль аналитических счетов. Настройки программы должны совпадать с утверждённым рабочим планом счетов организации — расхождение ведёт к ошибкам в отчётности.
Актуальные изменения в 2026 году: что нового для бухгалтера
Приказ № 94н в 2026 году не изменился — номера и названия всех счетов прежние. Уже действуют ФСБУ 5/2019 «Запасы», 6/2020 «Основные средства», 25/2018 «Аренда», 26/2020 «Капитальные вложения», 14/2022 «Нематериальные активы» и 4/2023 «Бухгалтерская отчётность». Они скорректировали правила признания отдельных операций, но нумерацию счетов не затронули.
ФСБУ 9/2025 и ФСБУ 10/2026: что изменится с отчётности за 2027 год
| Старый стандарт | Новый ФСБУ | Приказ Минфина | Обязателен с | Досрочно | Счета к пересмотру |
|---|---|---|---|---|---|
| ПБУ 9/99 | ФСБУ 9/2025 «Доходы» | № 56н от 16.05.2025 | Отчётность за 2027 г. | Можно с 2026 | 90, 91, 62 |
| ПБУ 10/99 | ФСБУ 10/2026 «Расходы» | № 53н от 24.04.2026 | Отчётность за 2027 г. | Нельзя | 90, 91 |
Номера счетов не изменятся. Пересмотреть нужно субсчета и аналитику к счетам 90, 91 и 62. 2026 год — время подготовиться к переходу.
Кому положен отдельный план счетов: банки, бюджетники и ИП
Приказ № 94н — исключительно для коммерческих организаций. Три категории субъектов работают по собственным нормативным актам.
| Тип организации | Применяемый план | Нормативный акт | Регулятор |
|---|---|---|---|
| Коммерческие организации | Типовой план счетов | Приказ Минфина № 94н | Министерство финансов РФ |
| Кредитные организации (банки) | Банковский план счетов | Положение ЦБ РФ | Центральный банк РФ |
| Бюджетные и автономные учреждения | Единый план счетов | Приказ Минфина № 157н | Министерство финансов РФ |
| Индивидуальные предприниматели | — | ФЗ № 402-ФЗ (ст. 6) | — |
ИП вправе не вести бухгалтерский учёт — обязанность применять план счетов Приказа № 94н для них не установлена. При желании вести учёт предприниматель применяет упрощённые формы.
Скачать план счетов бухгалтерского учёта 2026
Актуальный текст Приказа Минфина РФ от 31.10.2000 № 94н с Инструкцией по применению размещён на официальном портале правовой информации. Документ доступен для скачивания в форматах PDF и RTF и подходит для печати на формате А4. Для составления рабочего плана счетов удобно скопировать таблицу счетов из Инструкции и отметить нужные позиции.
Хотите профессионально работать с бухгалтерскими системами или освоить 1С с нуля? В рамках федерального проекта «Активные меры содействия занятости» можно пройти обучение по программе «1С программист» или «Информационные системы 1С: базовый учет» — без вложений, онлайн, с удостоверением о повышении квалификации государственного образца. Смотрите каталог доступных программ.
Часто задаваемые вопросы
Что такое план счетов бухгалтерского учёта простыми словами?
Систематизированный перечень счетов: каждому объекту учёта присвоен двузначный номер и название — например, сч. 10 «Материалы» или сч. 51 «Расчётные счета». Документ утверждён Приказом Минфина РФ от 31.10.2000 № 94н и применяется всеми коммерческими организациями для регистрации хозяйственных операций методом двойной записи.
Каким документом утверждён план счетов в 2026 году?
Приказом Минфина РФ от 31.10.2000 № 94н вместе с Инструкцией по применению. Последние изменения вносились в ноябре 2010 года — в 2026 году документ действует без правок. Для банков и бюджетных учреждений предусмотрены отдельные нормативные акты.
Сколько разделов содержит план счетов?
Восемь разделов с номерами счетов от 01 до 99, плюс блок забалансовых счетов 001–011. Логика — кругооборот средств: от внеоборотных активов к финансовому результату. Номера 30–39 зарезервированы Минфином для учёта затрат по элементам.
Чем активный счёт отличается от пассивного?
Активный отражает имущество — сальдо только дебетовое (примеры: сч. 01, 10, 51). Пассивный — источники финансирования, сальдо только кредитовое (сч. 70, 80). Активно-пассивный может иметь оба вида: сч. 60 — долг перед поставщиком (кредит) или выданный ему аванс (дебет).
Обязательно ли использовать все счета из плана?
Нет. Организация составляет рабочий план счетов — выбирает нужные и утверждает в учётной политике. Это требование ФЗ № 402-ФЗ и ПБУ 1/2008. Торговой компании, например, не нужны сч. 20 «Основное производство» и 43 «Готовая продукция».
Можно ли добавить счёт, которого нет в Приказе № 94н?
Новый синтетический счёт из диапазона 30–39 вводится только по согласованию с Министерством финансов РФ. Субсчета и аналитические счета организация добавляет самостоятельно, без согласований — это её право.
Чем план счетов бюджетных учреждений отличается от коммерческого?
Бюджетные и автономные учреждения не применяют Приказ № 94н. Для них действует Единый план счетов, утверждённый Приказом Минфина № 157н. Кредитные организации (банки) используют банковский план счетов, утверждённый Центральным банком РФ.
Изменится ли план счетов из-за ФСБУ 9/2025 и ФСБУ 10/2026?
Номера и названия счетов останутся прежними. ФСБУ 9/2025 и ФСБУ 10/2026 меняют правила признания и оценки доходов и расходов. Оба стандарта обязательны с отчётности за 2027 год — организациям предстоит пересмотреть субсчета и аналитику к счетам 90, 91 и 62.
Зачем нужны забалансовые счета?
Забалансовые счета 001–011 учитывают ценности, не принадлежащие организации: арендованные основные средства (001), товары на ответственном хранении (002), выданные и полученные обеспечения (008, 009). Метод двойной записи к ним не применяется — запись делают только по дебету или только по кредиту.
Нужен ли план счетов индивидуальному предпринимателю?
Нет. ИП вправе не вести бухгалтерский учёт согласно ФЗ № 402-ФЗ — план счетов Приказа № 94н для них не обязателен. При желании вести учёт предприниматель применяет упрощённые формы регистрации хозяйственных операций.
Подайте заявку —
забронируйте место в группе
45 000 мест на 2026 год. Бесплатное обучение по федеральному проекту «Активные меры содействия занятости»
- Онлайн
- От 2 месяцев
- Бесплатно
- Диплом