Форма 6-НДФЛ: что это такое, кто сдаёт и как заполнять в 2026 году
Форма 6-НДФЛ (КНД 1151100) — ежеквартальный расчёт, который работодатели и другие налоговые агенты подают в ФНС, чтобы отчитаться о доходах, выплаченных физическим лицам, и удержанном налоге. Документ регулируется Приказом ФНС от 19.09.2023 № ЕД-7-11/649@. В статье — структура формы, сроки сдачи в 2026 году, пошаговая инструкция и образцы заполнения.
Что такое 6-НДФЛ простыми словами
Налог на доходы физических лиц (НДФЛ) — это прямой федеральный налог, который удерживается с зарплат, премий и других выплат сотрудникам. Работодатель при этом выступает налоговым агентом: по статье 226 Налогового кодекса РФ он исчисляет, удерживает и перечисляет НДФЛ в бюджет за каждого работника. Форма 6-НДФЛ — это официальный расчёт, который позволяет ФНС контролировать, правильно ли агент удержал налог и вовремя ли его перечислил.
Учитесь бесплатно за счёт государства
Экономия до 100 000 ₽ на любой программе
Важный нюанс: 6-НДФЛ — это расчёт, а не декларация. Путаница встречается часто, но это принципиально разные документы. Ещё одно распространённое заблуждение — что 2-НДФЛ и 6-НДФЛ существуют параллельно. С 2021 года самостоятельной формы 2-НДФЛ больше нет: справка о доходах каждого физлица стала Приложением к годовому расчёту по форме 6-НДФЛ.
Кто обязан сдавать 6-НДФЛ и куда
Подавать расчёт обязаны все налоговые агенты по НДФЛ: организации и индивидуальные предприниматели с наёмными работниками, нотариусы, адвокаты, заказчики по договорам гражданско-правового характера, арендаторы, получающие имущество от физических лиц. Основание — статья 226 НК РФ.
Расчёт направляется в ИФНС по месту учёта. Если у организации есть обособленные подразделения — по каждому подаётся отдельный расчёт. При числе физлиц от 11 и более форма сдаётся исключительно в электронном виде через телекоммуникационные каналы связи (ТКС); при 10 и менее допускается бумажный вариант.
Структура формы 6-НДФЛ: из чего состоит расчёт
Форма 6-НДФЛ включает Титульный лист, Раздел 1, Раздел 2 и Приложение. Приложение прилагается только к годовому расчёту — в нём содержится справка о доходах по каждому физлицу. Принципиальное различие между разделами — в методе заполнения.
Раздел 1 — данные об обязательствах налогового агента
Раздел 1 отражает суммы НДФЛ, подлежащие перечислению в бюджет, только за последний квартал отчётного периода. Строки 020–024 расписывают удержанный налог по четырём срокам уплаты в рамках единого налогового платежа (ЕНП). Данные из этих строк должны совпадать с уведомлениями об исчисленных суммах, которые агент направляет в ФНС до фактической уплаты. Раздел 1 — единственный блок формы, который не заполняется нарастающим итогом.
Раздел 2 — расчёт налога и строка 120
Раздел 2 заполняется нарастающим итогом с начала года. Ключевые строки:
- 110 — общая сумма дохода, начисленного физлицам;
- 120 — количество физлиц-получателей дохода;
- 130 — налоговые вычеты;
- 140 — сумма исчисленного НДФЛ;
- 160 — сумма удержанного НДФЛ.
Строка 120 — источник частых ошибок. В ней указывается число физлиц нарастающим итогом, причём каждое лицо считается ровно один раз, даже если в течение периода ему выплачивали доход несколько раз. Типичный просчёт — задвоение при разных ставках налога или повторный учёт уволенных сотрудников. С 2025 года Раздел 2 заполняется отдельным блоком на каждую применяемую ставку — 13% и 15% — из-за введённой прогрессивной шкалы НДФЛ.
6-НДФЛ заполняется нарастающим итогом или поквартально?
По-разному — и в этом главная особенность формы. Раздел 2 заполняется нарастающим итогом: суммы накапливаются с 1 января по конец отчётного периода. Каждый последующий расчёт «включает» в себя все предыдущие. Например, в форме 6-НДФЛ за полугодие строка 110 покажет все доходы с января по июнь, а не только за апрель–июнь.
Раздел 1 — исключение: он отражает данные только последних трёх месяцев. Цель такой двойной логики — обеспечить ФНС полную картину исчисленного НДФЛ за год и одновременно точно привязать суммы к срокам уплаты.
Сроки сдачи 6-НДФЛ в 2026 году
Расчёт подаётся четыре раза в год. Если дата совпадает с выходным или нерабочим праздничным днём, срок переносится на ближайший следующий рабочий день.
| Период |
Срок сдачи |
|---|---|
| Годовой за 2025 год | 25 февраля 2026 |
| 1 квартал 2026 | 25 апреля 2026 |
| Полугодие 2026 | 25 июля 2026 |
| 9 месяцев 2026 | 25 октября 2026 |
При опоздании более 10 рабочих дней ФНС вправе заблокировать расчётный счёт — не просто выставить штраф.
Изменения в форме 6-НДФЛ в 2026 году
Действующая редакция формы утверждена Приказом ФНС № ЕД-7-11/649@ и применяется начиная с отчётности за первый квартал 2024 года. В 2026 году актуальны два ключевых изменения, связанных с введением прогрессивной шкалы НДФЛ с 2025 года.
| Было (до 2024) |
Стало (2026) |
|---|---|
| Раздел 2 — один блок на все доходы | Раздел 2 — отдельный блок на каждую ставку (13%/15%/30%) |
| КБК без разбивки по ставкам | КБК в Разделе 1 дифференцированы по ставке налога |
| Форма 2-НДФЛ — самостоятельный документ | Справка о доходах — Приложение к годовому расчёту 6-НДФЛ |
Работа с налоговой отчётностью требует актуальных знаний учётных систем — в первую очередь 1С. В рамках федерального проекта «Активные меры содействия занятости» нацпроекта «Кадры» можно пройти обучение по программам в сфере учёта и IT без отрыва от работы. Смотрите каталог доступных программ.
Пошаговая инструкция по заполнению 6-НДФЛ в 2026 году
Заполнять форму удобнее в определённом порядке: начинать с Раздела 2, где собираются данные за период, затем переходить к Разделу 1. Ниже — четыре последовательных шага.
Шаги 1–4: от титульного листа до приложения
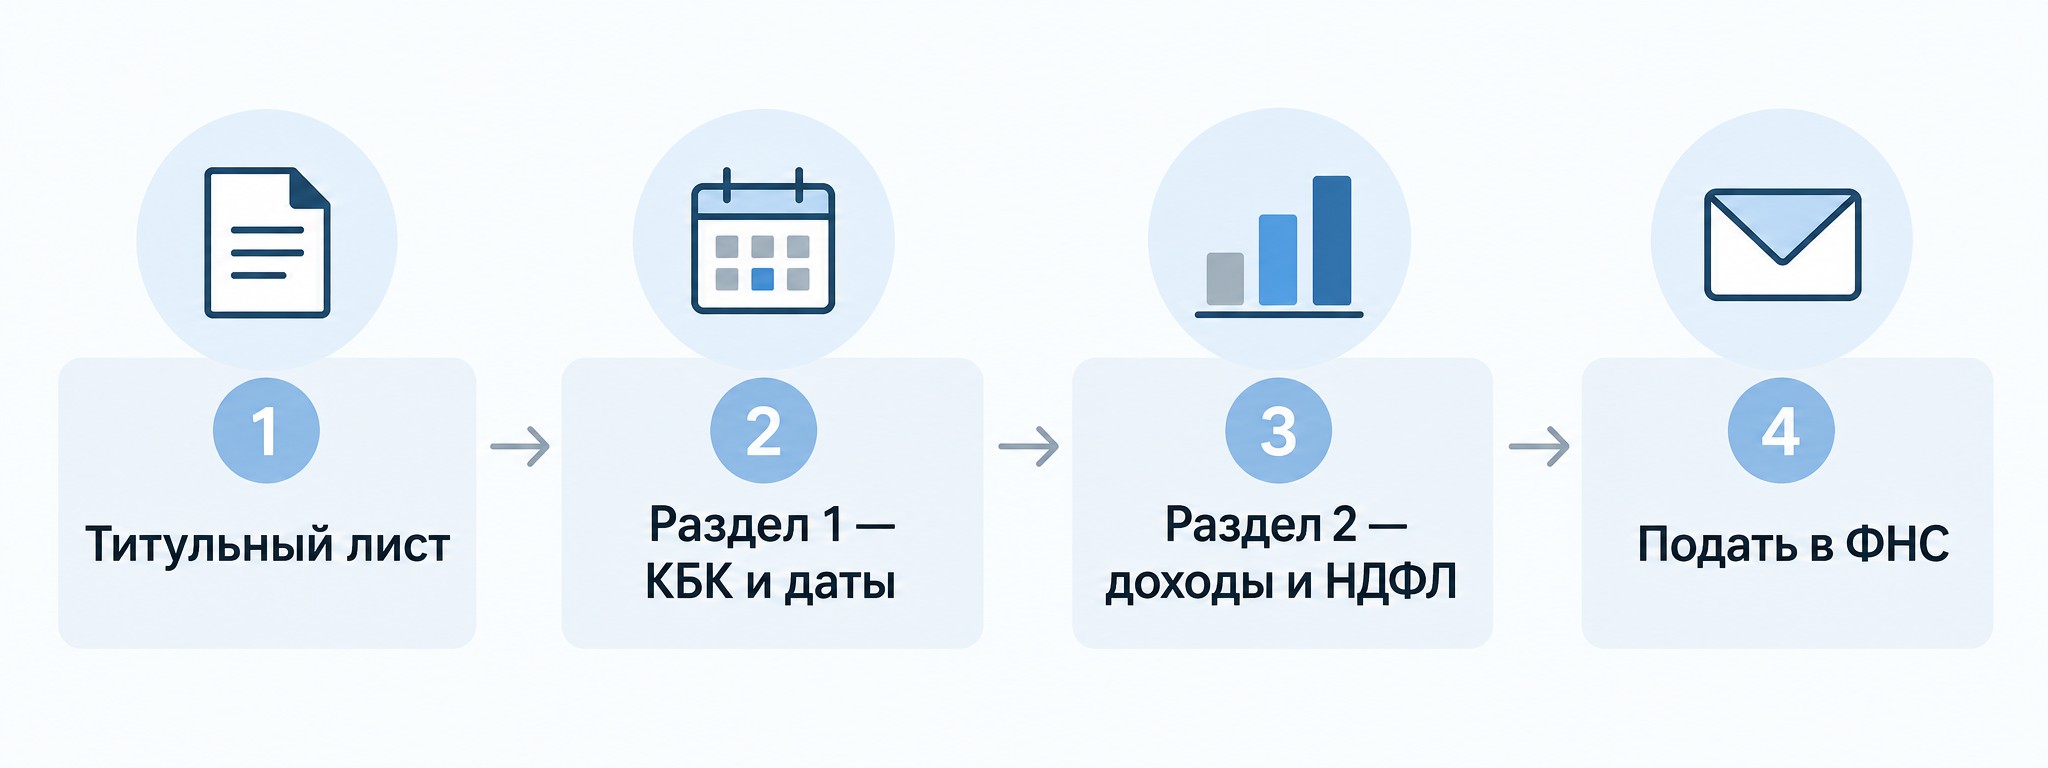
- Титульный лист. Укажите ИНН, КПП, ОКТМО, код налогового органа и отчётный период. Период кодируется: 21 — первый квартал, 31 — полугодие, 33 — 9 месяцев, 34 — год.
- Раздел 2. Заполните нарастающим итогом строки 110 (общий доход), 120 (количество физлиц), 130 (вычеты), 140 (исчисленный НДФЛ) и 160 (удержанный НДФЛ). С 2025 года — отдельный блок на каждую ставку.
- Раздел 1. Внесите суммы НДФЛ по четырём срокам уплаты только за последний квартал (строки 020–024). Проверьте соответствие уведомлениям об исчисленных суммах по ЕНП.
- Приложение. Заполняется только в годовом расчёте. Содержит справку о доходах по каждому физическому лицу за год.
Нулевой 6-НДФЛ: нужно ли сдавать в 2026 году
Если в отчётном периоде организация или ИП не начисляли и не выплачивали доходы физлицам — обязанности подавать расчёт нет. Статус налогового агента возникает только с момента первой выплаты.
Хотите сменить профессию или повысить квалификацию?
Федеральный проект «Активные меры содействия занятости» даёт возможность пройти обучение бесплатно за счёт государства
- Программы от ведущих вузов России — от 2 месяцев
- Удостоверение или диплом установленного образца
- Центр карьеры: 7 500+ вакансий, помощь с трудоустройством
Однако молчание сопряжено с риском. ИФНС не знает причину: задержка формы или отсутствие выплат. Инспекция вправе расценить непредставление как просрочку и выставить штраф в 1 000 рублей за каждый месяц.
Практическая альтернатива — направить в ИФНС письмо в свободной форме: указать, что в периоде выплат физлицам не производилось и обязанность налогового агента не возникла. Другой вариант — подать нулевой расчёт: проставить нули в строках дохода и налога. Оба варианта допустимы; письмо — чуть проще в оформлении.
Образцы заполнения 6-НДФЛ в 2026 году
Ниже — аннотированные ключевые строки Раздела 2 для трёх типовых расчётов: за первый квартал, полугодие и годовой за 2025 год. В каждом случае показаны строки 110, 120, 140 и 160.
| Строка |
Назначение |
Q1 2026 |
Полугодие 2026 |
Год 2025 |
|---|---|---|---|---|
| 110 | Сумма дохода (нараст. итог) | 750 000 ₽ | 1 500 000 ₽ | 3 000 000 ₽ |
| 120 | Кол-во физлиц (нараст. итог) | 5 | 5 | 5 |
| 140 | НДФЛ исчисленный (13%) | 97 500 ₽ | 195 000 ₽ | 390 000 ₽ |
| 160 | НДФЛ удержанный | 97 500 ₽ | 195 000 ₽ | 390 000 ₽ |
Образец 6-НДФЛ за 1 квартал 2026 года
В расчёте за первый квартал строки Раздела 2 заполняются по данным января–марта, Раздел 1 — суммы НДФЛ по срокам уплаты за тот же период. Строка 120 = 5 физлиц. Если у кого-либо из сотрудников доход нарастающим итогом превысит 2,4 млн рублей — потребуется отдельный блок по ставке 15%.
Образец 6-НДФЛ за полугодие 2026 года
Строка 110 в полугодовом расчёте включает все доходы с января по июнь — нарастающим итогом. Раздел 1 при этом отражает только данные апреля–июня. В строке 120 по-прежнему стоит 5: число физлиц не суммируется поквартально, а фиксируется как совокупный показатель.
Образец 6-НДФЛ за 2025 год (годовой расчёт)
Годовой расчёт отличается от квартальных наличием Приложения — справки о доходах и суммах НДФЛ по каждому физлицу. Это прямая замена упразднённой в 2021 году формы 2-НДФЛ. Срок сдачи — 25 февраля 2026 года. Строка 110 охватывает все 12 месяцев года.
Часто задаваемые вопросы
Что такое 6-НДФЛ и зачем он нужен?
Форма 6-НДФЛ (КНД 1151100) — ежеквартальный расчёт налогового агента о суммах дохода, начисленных физлицам, и удержанного налога. Позволяет ФНС контролировать полноту и своевременность удержания НДФЛ. Подаётся четыре раза в год: за первый квартал, полугодие, 9 месяцев и год.
Чем 6-НДФЛ отличается от 3-НДФЛ?
Форму 6-НДФЛ сдаёт налоговый агент — работодатель — о доходах, выплаченных физлицам. Форму 3-НДФЛ подаёт само физическое лицо — о доходах, с которых агент налог не удерживал: от продажи имущества, аренды и других источников. Разные субъекты, разные формы, разные сроки.
Нужно ли сдавать 6-НДФЛ, если зарплата не выплачивалась?
Если выплат физлицам в отчётном периоде не было — обязанности подавать расчёт нет. Однако молчание рискованно: ИФНС может расценить непредставление как просрочку и выставить штраф. Безопаснее направить в инспекцию письмо с объяснением причин.
Какой штраф за несдачу 6-НДФЛ в срок?
За просрочку подачи — 1 000 рублей за каждый полный и неполный месяц задержки. При опоздании более 10 рабочих дней ФНС вправе заблокировать расчётный счёт. За недостоверные сведения — дополнительно 500 рублей за каждый документ с ошибкой.
Куда подаётся 6-НДФЛ?
Расчёт направляется в ИФНС по месту учёта налогового агента. Организации с обособленными подразделениями подают отдельный расчёт по каждому из них. Электронная форма через ТКС обязательна при 11 и более физлицах; при 10 и менее допускается бумажный вариант.
Что такое нарастающий итог в 6-НДФЛ?
Нарастающий итог в Разделе 2 означает, что суммы накапливаются с 1 января до конца отчётного периода. В расчёте за 9 месяцев строка 110 включает все доходы с января по сентябрь. Раздел 1 — исключение: он отражает данные только последнего квартала.
Что изменилось в 6-НДФЛ в 2026 году?
Форма действует по Приказу ЕД-7-11/649@ с первого квартала 2024 года. В 2026 году актуальны обновлённые КБК в Разделе 1 (уплата через ЕНП) и обязательное заполнение отдельных блоков Раздела 2 по ставкам 13% и 15% — в связи с прогрессивной шкалой НДФЛ, введённой с 2025 года.
Что такое строка 120 в форме 6-НДФЛ?
Строка 120 в Разделе 2 — количество физлиц, которым в отчётном периоде начислен доход, нарастающим итогом. Каждое физлицо учитывается один раз. Частая ошибка — задвоение при нескольких ставках налога или повторный учёт уволенных сотрудников.
Когда сдавать 6-НДФЛ за год по итогам 2025?
Годовой расчёт за 2025 год подаётся не позднее 25 февраля 2026 года. В отличие от квартальных расчётов, к нему прилагается Приложение — справка о доходах по каждому физлицу, пришедшая на смену упразднённой в 2021 году форме 2-НДФЛ.
Кто не обязан сдавать 6-НДФЛ?
Организации и ИП, которые не производят выплат физлицам и не признаются налоговыми агентами, расчёт не подают. Если статус агента возник впервые в середине года — форма 6-НДФЛ подаётся начиная с того квартала, когда состоялись первые выплаты.
Подайте заявку —
забронируйте место в группе
45 000 мест на 2026 год. Бесплатное обучение по федеральному проекту «Активные меры содействия занятости»
- Онлайн
- От 2 месяцев
- Бесплатно
- Диплом