Кассовая дисциплина: полное руководство для организаций и ИП в 2026 году
Кассовая дисциплина — свод правил приёма, хранения, документирования и расходования наличных денег. Регулируют её два указания Банка России: № 3210-У (кассовые операции) и № 5348-У (наличные расчёты). Соблюдать кассовую дисциплину обязаны все юридические лица; ИП и субъекты МСП вправе применять упрощённый порядок. Контролирует ФНС по ст. 15.1 КоАП РФ. Актуально на сентябрь 2026 года: вступили в силу обязательный приём цифрового рубля, система ТС ПИоТ и новый НДС-порог для УСН.
Что такое кассовая дисциплина: состав и нормативная основа
Ведение кассовой дисциплины — это соблюдение пяти обязательных элементов: лимита остатка наличных на конец дня, оформления приходных и расходных ордеров, ведения кассовой книги, соблюдения лимита расчётов (100 000 ₽ по одному договору) и расходования выручки только на разрешённые цели. Основы кассовой дисциплины регламентируются двумя документами: кассовые операции — Указанием Банка России № 3210-У, наличные расчёты между юрлицами и ИП — Указанием № 5348-У.
Учитесь бесплатно за счёт государства
Экономия до 100 000 ₽ на любой программе
Чем кассовая дисциплина отличается от онлайн-кассы
Контроль кассовых операций часто путают с требованиями к онлайн-кассе — это разные вещи. Контрольно-кассовая техника (ККТ, онлайн-касса) фиксирует фискальные данные при расчёте с покупателем и регулируется ФЗ № 54-ФЗ. Кассовая дисциплина — внутренний порядок движения наличных: оформление ПКО, РКО, ведение кассовой книги и соблюдение лимита. Одна операция — например, получение розничной выручки — требует и пробития чека на ККТ, и оформления документа учёта денежных операций (ПКО на итоговую сумму смены).
Кто обязан соблюдать кассовую дисциплину — и какой закон
Все юридические лица обязаны хранить наличные денежные средства в кассе согласно полному набору требований Указания № 3210-У — без исключений. ИП и субъекты МСП вправе применять упрощённый порядок: отказаться от лимита, ПКО/РКО и кассовой книги (п. 4.1, 4.6 и абз. 10 п. 2 Указания № 3210-У). Контролирует соблюдение инструкции по кассовой дисциплине именно ФНС — Банк России лишь устанавливает правила, но не проверяет их исполнение.
Изменения в кассовой дисциплине с 2026 года
В 2026 году регламент кассовой дисциплины пополнился тремя новшествами: с 01.09.2026 организации и ИП обязаны принимать цифровой рубль, с 01.07.2026 продавцы маркированных товаров подключают систему ТС ПИоТ, а порог освобождения от НДС для упрощенцев снижен с 60 до 20 млн рублей. Каждое из новых требований влечёт обязанности или штрафы — подробности в разделах ниже.
Обязательный приём цифрового рубля с 01.09.2026
По ФЗ № 248-ФЗ с 01.09.2026 организации и ИП принимают платежи в цифровых рублях через универсальный QR-код. Средства в цифровых рублях зачисляются на кошелёк в Банке России и не подпадают под лимит остатка — поступление наличных в кассу и поступление цифровых рублей учитываются раздельно. Освобождены субъекты с годовой выручкой менее 5 млн руб., а также те, кто работает без мобильной связи и интернета. Сдача выручки в банк с цифрового кошелька не требуется.
ТС ПИоТ на кассах с 01.07.2026 (маркированные товары)
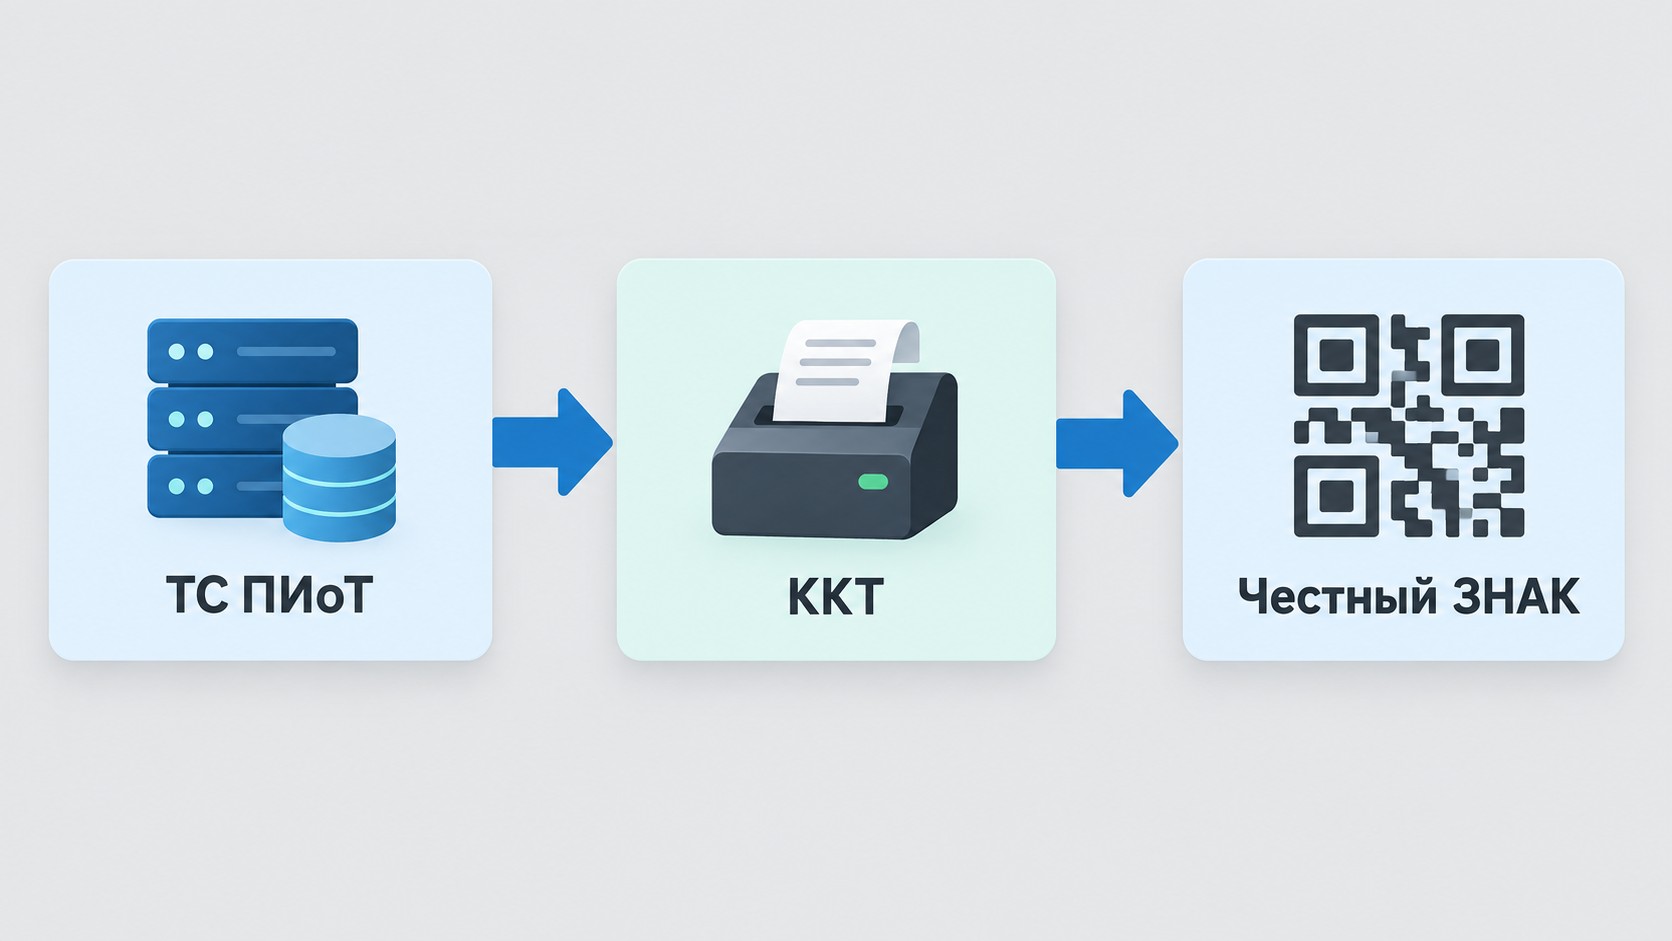
С 01.07.2026 розничные продавцы маркированных товаров обязаны использовать техническое средство проверки и идентификации товаров (ТС ПИоТ) — оно пришло на смену разрешительному режиму. Система работает в связке с ККТ: при сканировании кода DataMatrix ТС ПИоТ передаёт данные в «Честный ЗНАК». Если маркировка некорректна, продажа блокируется до устранения ошибки. Проверка кассовой дисциплины организации в рознице теперь включает и контроль корректности передачи данных о маркировке.
НДС в кассовых чеках для плательщиков на УСН
С 2026 года порог, выше которого плательщики УСН обязаны выделять НДС в кассовых чеках, снижен с 60 до 20 млн рублей. Упрощенцы с доходом выше 20 млн руб. указывают в каждом чеке ставку 5% или 7% — основание: абз. 10 п. 1 ст. 4.7 ФЗ № 54-ФЗ. Учёт наличности в кассе при этом не меняется: НДС отражается в фискальных данных чека, но при камеральной проверке ФНС сопоставит суммы чеков и декларации — расхождение обернётся штрафом.
Обязательные кассовые документы в 2026 году
Кассовые документы делятся на три группы: первичные ордера (ПКО, РКО), регистры (кассовая книга КО-4, журнал КО-3) и внутренние регламенты (положение о кассе, приказ о лимите). Бланки первичных форм утверждены Постановлением Госкомстата № 88. Проверка и бухгалтерская обработка кассовых документов происходит ежедневно: бухгалтер сверяет ордера с данными кассовой книги. ИП освобождены от оформления первичных документов.
Приходный кассовый ордер (ПКО, форма КО-1)
Оприходование наличных оформляется приходным кассовым ордером (ПКО) по форме КО-1 — на каждое поступление: от покупателей, с расчётного счёта, от подотчётных лиц, при возврате займа. Порядок: вноситель передаёт деньги, кассир пересчитывает на виду, подписывает ордер и выдаёт квитанцию; при расхождении деньги возвращаются, ордер перечёркивается. Розничная выручка по ККТ оформляется одним ПКО на сумму отчёта о закрытии смены. ИП вправе не оформлять ПКО на основании п. 4.1 Указания № 3210-У.
Расходный кассовый ордер (РКО, форма КО-2)
Выдача средств из кассы фиксируется расходным кассовым ордером (РКО) по форме КО-2. Основания: выплата зарплаты, подотчётные суммы, оплата поставщику, выдача займа. Расходы наличных из кассы оформляются так: кассир проверяет РКО, удостоверяет личность получателя, выдаёт деньги и берёт подпись; если получатель действует по доверенности, она прикладывается к ордеру. При выплате зарплаты по ведомости РКО составляется на фактически выданную сумму. ИП вправе не оформлять РКО (п. 4.6 Указания № 3210-У).
Кассовая книга (КО-4) и журнал регистрации (КО-3)
Кассовая книга (форма КО-4) — основной регистр учёта наличности: кассир ведёт её ежедневно на основании ПКО и РКО. Требования к кассовой книге допускают бумажный и электронный формат (последний — с ежедневной распечаткой). Журнал КО-3 ведёт бухгалтерия — он фиксирует ордера до передачи кассиру. ИП освобождены от ведения кассовой книги; при отсутствии операций за день лист не заполняется.
Внутренние документы: положение о КД и приказ о лимите
Положение о ведении кассовых операций составляется в произвольной форме и закрепляет порядок работы, условия хранения денег и денежных документов, а также перечень ответственных лиц. Распорядительный документ об установлении лимита подписывает руководитель: без приказа лимит по умолчанию равен нулю, а любой остаток на конец дня становится сверхлимитным. МСП и ИП оформляют приказ об отмене лимита со ссылкой на абз. 10 п. 2 Указания № 3210-У.
Лимит остатка кассы: расчёт, установление и последствия
Лимит кассовых операций в части хранения — максимальный остаток наличных на конец рабочего дня. Хранение денежных средств в кассе организации сверх лимита запрещено: сверхлимитная сумма сдаётся в банк ежедневно. Исключение — дни выплаты зарплаты: разрешено держать наличные до 5 рабочих дней. Для юрлиц установление лимита обязательно; МСП и ИП от этой обязанности освобождены.
Две формулы расчёта лимита с примером
Хранение наличных денежных средств в кассе организации ограничивается лимитом, который руководитель рассчитывает одним из двух способов согласно Указанию № 3210-У:
Формула 1 (по поступлениям): Лимит = Объём поступлений за расчётный период / Рабочих дней × Дней между сдачами в банк
Формула 2 (по выдачам): Лимит = Объём выдач за расчётный период / Рабочих дней × Дней между получением из банка
Пример по формуле 1: месячная выручка — 900 000 ₽, 22 рабочих дня, инкассация раз в 3 дня. Лимит = 900 000 / 22 × 3 = 122 727 ₽.
Как часто нужно сдавать выручку в банк из кассы — это и определяет допустимый остаток: чем реже инкассация, тем выше лимит. Сроки сдачи наличных в банк фиксируются в приказе руководителя.
Кто освобождён от установления лимита
Упрощённый порядок хранения наличности в кассе доступен двум категориям. Субъекты МСП не обязаны устанавливать лимит (абз. 10 п. 2 Указания № 3210-У): достаточно приказа «хранить без установления лимита остатка». ИП также не устанавливают лимит; приказ, тем не менее, рекомендуется — он снимет вопросы при проверке ФНС. Правила хранения денег в кассе для таких субъектов упрощены, но при утрате статуса МСП обязанность устанавливать лимит возникает автоматически.
Порядок ведения кассовых операций в 2026 году
Организация работы по ведению кассовых операций строится на трёх участниках: руководитель назначает место кассы и определяет порядок, кассир исполняет операции, бухгалтер контролирует полноту и корректность оформления. Порядок ведения учёта наличных расчётов выстраивается в документальную цепочку: основание → ПКО/РКО → кассовая книга → сверка остатка → сдача сверхлимита.
Ответственные лица: кассир, бухгалтер, руководитель
Ответственность за кассу распределяется между тремя должностями. Руководитель определяет место кассы, назначает кассира приказом и утверждает должностную инструкцию. Кассовая дисциплина для кассира означает: пересчёт купюр на виду у вносителя или получателя, подписание ордеров, ежедневная сверка остатка. Обязательное условие назначения — договор о полной материальной ответственности. Бухгалтер проверяет основания операций, счета учёта, полноту приложений и своевременность отражения. При отсутствии кассира его обязанности берёт на себя руководитель.
Приём и выдача наличных: пошаговый алгоритм. Выдача под отчёт
Приём: вноситель передаёт деньги → кассир пересчитывает на виду → подписывает ПКО → выдаёт квитанцию. При расхождении — деньги возвращаются, ордер перечёркивается.
Выдача: кассир проверяет РКО → устанавливает личность получателя → выдаёт деньги → берёт подпись. При доверенности — она прикладывается к ордеру.
Подотчёт: РКО оформляется на основании заявления или приказа руководителя; сотрудник выполняет задание и сдаёт авансовый отчёт в течение трёх рабочих дней после возвращения. Остаток неизрасходованных подотчётных сумм возвращается в кассу с оформлением ПКО.
Депонирование: невыданная зарплата депонируется; отметка «депонировано» в платёжных ведомостях отменена с 2020 года — достаточно записи в реестре депонированных сумм.
Ежедневный контроль и инвентаризация кассы
Ежедневный цикл кассира включает семь шагов: сверка ордеров → сопоставление с отчётом о закрытии смены ККТ → запись в кассовую книгу → пересчёт фактического остатка → сдача сверхлимита → передача документов бухгалтеру → закрытие смены.
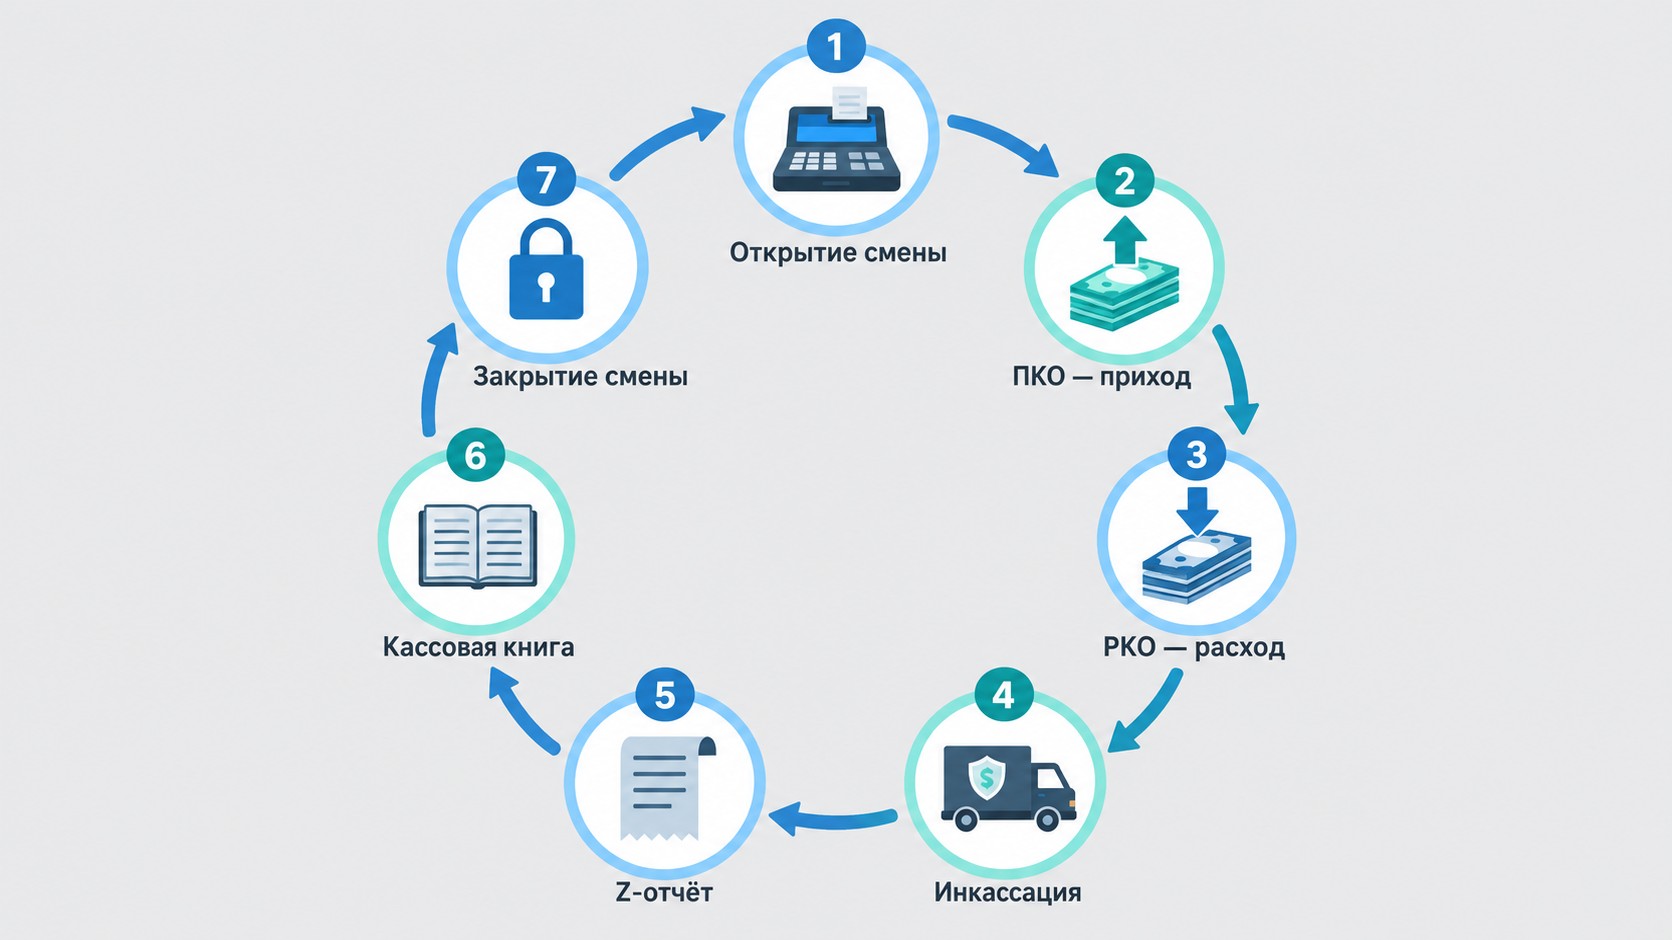
Инвентаризация кассы и контроль за соблюдением кассовой дисциплины регулируются ФСБУ 28/2023: руководитель издаёт приказ по форме ИНВ-22, формируется комиссия, кассир даёт расписку, деньги пересчитываются, составляется акт ИНВ-15. Недостача взыскивается с кассира по договору о материальной ответственности; излишек признаётся доходом организации.
Хотите освоить востребованную профессию в сфере аналитики, IT или цифровых технологий? В рамках федерального проекта «Активные меры содействия занятости» нацпроекта «Кадры» можно пройти обучение бесплатно — онлайн, без отрыва от текущей работы. Смотрите каталог доступных программ.
Лимит расчётов наличными и цели расходования выручки
Лимит кассовых операций при расчётах между юрлицами и ИП — 100 000 рублей по одному договору за весь срок его действия (Указание № 5348-У). Денежные средства в кассе предприятия нельзя расходовать произвольно: наличная выручка тратится только на цели из закрытого перечня. На расчёты с физическими лицами, не имеющими статуса ИП, лимит не распространяется.
Хотите сменить профессию или повысить квалификацию?
Федеральный проект «Активные меры содействия занятости» даёт возможность пройти обучение бесплатно за счёт государства
- Программы от ведущих вузов России — от 2 месяцев
- Удостоверение или диплом установленного образца
- Центр карьеры: 7 500+ вакансий, помощь с трудоустройством
Разрешённые цели расходования наличной выручки
Выдача средств из кассы допустима только в рамках перечня, установленного Указанием Банка России № 5348-У. Расходование наличных на иные цели — нарушение, за которое штрафует ФНС.
| Цель расходования |
Ограничение по сумме |
|---|---|
| Зарплата, стипендии, социальные пособия | Без ограничений |
| Личные нужды ИП (не связанные с деятельностью) | Без ограничений |
| Оплата товаров, работ, услуг | 100 000 ₽ по одному договору |
| Выдача подотчётных сумм | 100 000 ₽ по одному договору |
| Возврат покупателю за ранее оплаченный наличными товар | 100 000 ₽ по одному договору |
| Страховые возмещения физлицам | 100 000 ₽ по одному договору |
Хранение денег и денежных документов под произвольные расходы не предусмотрено: вывести наличные на иные цели можно только через расчётный счёт.
Кассовая дисциплина для разных категорий бизнеса
Требования делятся на три уровня: полный (ООО и крупные организации), упрощённый (МСП) и максимально упрощённый (ИП). Дополнительно — специфика для ИП на УСН, ИП на патенте, СНТ и розничной торговли. Вопрос «как вести кассу» решается по-разному в зависимости от организационно-правовой формы.
ООО и крупные организации: полный набор обязанностей
Кассовая дисциплина для ООО включает полный набор: установление лимита остатка приказом руководителя, оформление ПКО и РКО на каждую операцию, ведение кассовой книги, соблюдение лимита расчётов 100 000 руб. по договору. Сверхлимитный остаток сдаётся в банк ежедневно; исключение — дни выплаты зарплаты (до 5 рабочих дней). ООО на УСН с доходом выше 20 млн руб. выделяет НДС 5% или 7% в каждом кассовом чеке на основании абз. 10 п. 1 ст. 4.7 ФЗ № 54-ФЗ.
ИП: три ключевых послабления в кассовой дисциплине
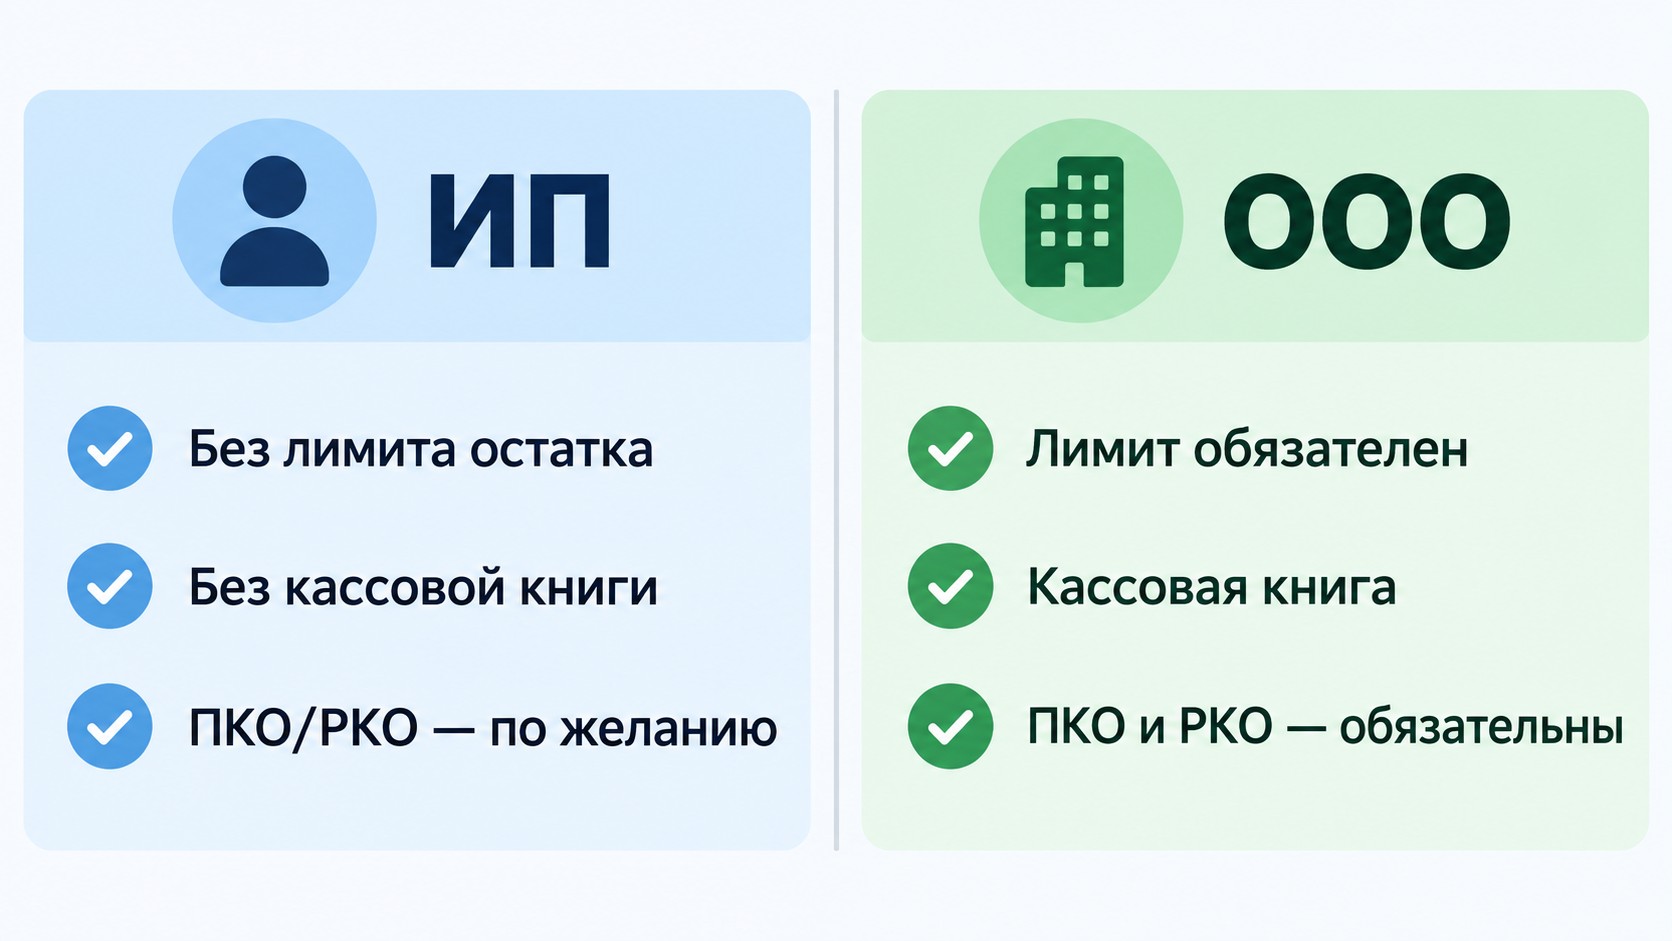
Кассовая дисциплина для ИП действует в облегчённом формате. Индивидуальный предприниматель вправе:
- Не устанавливать лимит остатка — хранить любую сумму наличных.
- Не оформлять ПКО и РКО (п. 4.1, 4.6 Указания № 3210-У).
- Не вести кассовую книгу.
Дополнительно ИП вправе расходовать наличные на личные нужды без ограничений по сумме. Упрощённый порядок не отменяет трёх обязанностей: применять ККТ, соблюдать лимит расчётов 100 000 руб. по договору с другими юрлицами и ИП, расходовать наличную выручку только на цели из закрытого перечня.
ИП на УСН в 2026 году: НДС и порог 20 млн рублей
Кассовая дисциплина для ИП на УСН в 2026 году зависит от уровня дохода. До 20 млн руб. — освобождение от НДС сохраняется, все кассовые послабления ИП действуют. Свыше 20 млн руб. — ИП обязан выделять в кассовых чеках НДС 5% или 7%. В 2025 году порог составлял 60 млн руб.; снижение до 20 млн затронуло значительную часть малого бизнеса на упрощёнке. Основание: абз. 10 п. 1 ст. 4.7 ФЗ № 54-ФЗ. Фискальные данные в чеках должны отражать ставку корректно — расхождение означает штраф по ст. 14.5 КоАП.
ИП на патенте: особенности кассовой дисциплины
Для ИП на патентной системе налогообложения (ПСН) кассовая дисциплина для ИП на патенте идентична общим послаблениям: без лимита, без ПКО/РКО, без кассовой книги. ПСН и НДС несовместимы — плательщик патента НДС не начисляет. Онлайн-касса при этом обязательна по ФЗ № 54-ФЗ; ряд видов деятельности на ПСН освобождён — актуальный перечень исключений следует уточнять в действующей редакции закона. Фискальные данные передаются в ФНС в стандартном порядке.
Малые предприятия: упрощённый порядок
Субъекты малого предпринимательства применяют единственное упрощение — не обязаны устанавливать лимит остатка (абз. 10 п. 2 Указания № 3210-У). Нужно ли устанавливать лимит кассы для МСП? Нет — достаточно приказа «хранить наличные без установления лимита остатка». ПКО, РКО и кассовая книга обязательны. При утрате статуса субъекта МСП лимит устанавливается немедленно.
СНТ: кассовая дисциплина для садовых товариществ
Кассовая дисциплина в СНТ применяется в полном объёме: садовое некоммерческое товарищество — НКО, и на него распространяются общие правила для юрлиц (ПКО/РКО, кассовая книга, лимит остатка приказом). Право на упрощённый порядок появляется только при наличии статуса субъекта МСП — для СНТ это редкость. Наличность в кассе СНТ (взносы членов) оформляется приходным ордером. ФНС проверяет оприходование взносов наравне с коммерческими организациями.
Розничная торговля: специфика кассовой зоны
Кассовая дисциплина в магазине розничной торговли строится на отчёте о закрытии смены: он служит основанием для одного ПКО на всю выручку за смену. С 01.07.2026 при торговле маркированными товарами обязательно применение ТС ПИоТ: продажа блокируется, если маркировка не прошла проверку в «Честном ЗНАКе». Сверхлимитная наличность сдаётся ежедневно; сейф и ограниченный доступ в кассовую зону — минимальные условия безопасного хранения денег в кассе.
Штрафы за нарушение кассовой дисциплины в 2026 году
Кассовая дисциплина и ответственность за её нарушение регулируются двумя статьями КоАП РФ: ст. 15.1 (нарушение порядка работы с наличными) и ст. 14.5 (неприменение или ненадлежащее применение ККТ). Административная ответственность наступает по итогам проверки ФНС; даже погашенный штраф не устраняет искажений в бухгалтерском учёте.
| Состав нарушения |
Должностное лицо |
Юрлицо / ИП |
Как избежать |
|---|---|---|---|
| Нарушение порядка ведения кассовых операций, неоприходование наличных (ст. 15.1 КоАП) | 4 000–5 000 ₽ | 40 000–50 000 ₽ | Ежедневно оформлять ПКО, вести кассовую книгу |
| Сверхлимитное хранение наличных (ст. 15.1 КоАП) | 4 000–5 000 ₽ | 40 000–50 000 ₽ | Установить лимит приказом, сдавать остаток ежедневно |
| Неприменение ККТ (ч. 2 ст. 14.5 КоАП) | 25–50% суммы, мин. 10 000 ₽ | 75–100% суммы, мин. 30 000 ₽ | Применять ККТ при всех расчётах с покупателями |
| Повторное неприменение ККТ на сумму ≥ 1 млн ₽ (ч. 3 ст. 14.5) | Дисквалификация 1–2 года | Приостановление до 90 суток | Исключить повторные нарушения |
| Расходование выручки на запрещённые цели (ст. 15.1 КоАП) | 4 000–5 000 ₽ | 40 000–50 000 ₽ | Тратить только на цели перечня Указания № 5348-У |
Что проверяет ФНС и где возникают риски
Проверка кассовой дисциплины организации охватывает четыре ключевых аспекта. Первый — полнота оприходования: ФНС сопоставляет данные ПКО с фискальными отчётами ККТ и банковскими выписками. Второй — соблюдение лимита остатка и лимита расчётов 100 000 руб. Третий — корректность оформления ПКО, РКО и кассовой книги. Четвёртый — применение ККТ при каждом расчёте. Типовые нарушения: неоприходование наличных, хранение сверх лимита, расходование на запрещённые цели. Запрашиваемые документы: ордера, кассовая книга, банковские выписки, договоры, фискальные данные.
Чек-лист: как избежать штрафов за нарушение кассовой дисциплины
В 2026 году важно знать: чтобы не получить штраф, нужна системная работа, а не разовые сверки. Семь практических пунктов:
- Установить лимит остатка приказом руководителя — или оформить приказ об отмене для МСП/ИП.
- Оформлять ПКО и РКО на каждую операцию, без пропусков.
- Сдавать сверхлимитный остаток в банк ежедневно.
- Соблюдать лимит 100 000 руб. по каждому договору с юрлицами и ИП.
- Применять ККТ при всех расчётах с покупателями.
- Выделять НДС в чеках при доходе выше 20 млн руб. на УСН.
- Проводить инвентаризацию кассы и контроль за соблюдением кассовой дисциплины не реже одного раза в квартал.
Если кассовые операции нерегулярны или сотрудники не имеют опыта работы с наличными — рекомендуется бухгалтерский аудит до плановой проверки ФНС.
Часто задаваемые вопросы
Какой закон регулирует кассовую дисциплину?
Порядок ведения кассовых операций регулирует Указание Банка России от 11.03.2014 № 3210-У. Наличные расчёты между юрлицами и ИП — Указание № 5348-У от 09.12.2019. Применение ККТ — ФЗ № 54-ФЗ от 22.05.2003. Административная ответственность — ст. 15.1 и ст. 14.5 КоАП РФ.
Нужен ли лимит кассы для ИП?
ИП вправе не устанавливать лимит остатка кассы согласно п. 4.1 Указания № 3210-У. Рекомендуется оформить приказ: «Хранить наличные без установления лимита» — это снимает разночтения при проверке ФНС.
Нужно ли вести кассовую книгу, если за день не было операций?
Нет. Лист КО-4 формируется только за дни с кассовыми операциями. Пустые ежедневные листы не создаются, но непрерывная нумерация и сохранность книги за периоды с операциями обязательны.
Можно ли разбить наличный платёж по договору на части?
Нет. Лимит 100 000 руб. по Указанию № 5348-У относится к общей сумме всех наличных платежей в рамках одного договора за весь срок его действия. Разбивка на части не увеличивает допустимый предел — ФНС сопоставит все платежи по договору.
Какой штраф грозит за неприменение онлайн-кассы?
По ч. 2 ст. 14.5 КоАП: для должностного лица — 25–50% суммы расчёта (не менее 10 000 ₽), для юрлица — 75–100% суммы (не менее 30 000 ₽). При повторном нарушении на сумму от 1 млн ₽ — дисквалификация или приостановление деятельности до 90 суток.
Что изменилось в кассовой дисциплине в 2026 году?
Три изменения: с 01.09.2026 обязательный приём цифрового рубля (ФЗ № 248-ФЗ), освобождение при выручке менее 5 млн руб.; с 01.07.2026 применение ТС ПИоТ для продавцов маркированных товаров; порог освобождения от НДС для УСН снижен с 60 до 20 млн руб. — упрощенцы выше порога выделяют НДС в чеках.
Нужна ли онлайн-касса в СНТ?
В общем случае — да. ККТ обязательна при наличных расчётах с физическими лицами, в том числе при приёме членских и целевых взносов. Ряд НКО может иметь основания для отсрочки по ФЗ № 54-ФЗ — актуальный перечень исключений стоит уточнять в действующей редакции закона. Кассовая дисциплина применяется в полном объёме.
Может ли ИП тратить наличные из кассы на личные нужды?
Да, без ограничений по сумме — это одно из ключевых отличий ИП от юридического лица. При этом расходовать наличную выручку можно только на цели из закрытого перечня Указания № 5348-У; при расчётах с другими юрлицами и ИП действует лимит 100 000 руб. по одному договору.
Подайте заявку —
забронируйте место в группе
45 000 мест на 2026 год. Бесплатное обучение по федеральному проекту «Активные меры содействия занятости»
- Онлайн
- От 2 месяцев
- Бесплатно
- Диплом