Что такое юнит-экономика: формулы расчёта и таблица для бизнеса
Выручка растёт второй год, а деньги почему-то не накапливаются. Это классический признак того, что бизнес масштабирует убытки, а не прибыль. Юнит-экономика — метод расчёта прибыли или убытка на одну единицу бизнеса: товар, клиент, заказ или подписка. Она не заменяет P&L, но отвечает на вопрос, которого P&L избегает: зарабатываете ли вы на каждой конкретной сделке или канале.
Работает по двум моделям. Транзакционная считает маржу с каждого заказа: цена минус переменные затраты. Клиентская сравнивает пожизненную ценность клиента (LTV) со стоимостью его привлечения (CAC). Главный диагностический сигнал: маржинальная прибыль CM > 0 и соотношение LTV/CAC ≥ 3.
Учитесь бесплатно за счёт государства
Экономия до 100 000 ₽ на любой программе
В статье — 13 ключевых метрик с формулами на русском и английском, 5-блочная таблица расчёта в Google Sheets, числовые примеры для Wildberries, Ozon, Яндекс Маркет и SaaS, а также 7 типичных ошибок, из-за которых расчёт даёт ложные результаты.
Что такое юнит-экономика и зачем она нужна
Юнит (от англ. unit — единица) — базовый объект анализа. Выбор зависит от модели бизнеса: для интернет-магазина это заказ или покупатель, для SaaS-сервиса — подписка, для продавца на маркетплейсе — один артикул, для кофейни с картой лояльности — один гость. Неправильный выбор юнита делает расчёт бессмысленным.
Применяется юнит-экономика в пяти ситуациях:
- Запуск нового канала или продукта — проверить, будет ли маржа положительной до старта рекламы.
- Масштабирование — убедиться, что увеличение бюджета не умножает убытки.
- Оценка рекламных каналов — найти самый дешёвый и прибыльный источник трафика.
- Работа на маркетплейсах — учесть все комиссии и расходы на фулфилмент в себестоимости.
- Переговоры с инвесторами — показать сходимость модели через конкретные числа.
На Wildberries и Ozon вместе зарегистрировано более 1,2 млн продавцов, при этом прибыльно работают, по оценкам экспертов отрасли, не более 15–20% из них. Основная причина — не считают юнит-экономику или считают с ошибками.
Пересчитывать показатели нужно минимум раз в месяц, а также при любом изменении: тарифов маркетплейса, закупочной цены, рекламного бюджета, условий акции.
Юнит-экономика, P&L и управленческий учёт: в чём разница
Три инструмента решают разные задачи. Путаница между ними — частая причина, по которой компания видит прибыль в P&L и одновременно теряет деньги на конкретном канале.
| Инструмент |
Вопрос, на который отвечает |
Уровень анализа |
Ключевое ограничение |
|---|---|---|---|
| P&L | Прибыльна ли компания в целом? | Вся компания | Скрывает убыточные каналы внутри прибыльного портфеля |
| Управленческий учёт | Как распределяются ресурсы и затраты? | Подразделения, проекты | Не показывает прибыль на единицу бизнеса |
| Юнит-экономика | Зарабатывает ли бизнес на каждой единице? | Товар, клиент, заказ | Не заменяет полную финансовую картину |
P&L может показывать прибыль 500 000 ₽ в месяц, пока один рекламный канал генерирует убыток 200 000 ₽ — его перекрывает другой. Юнит-экономика вскрывает это немедленно: она считает маржу по каждому источнику трафика отдельно.
Управленческий учёт распределяет затраты по подразделениям, но не отвечает на вопрос «зарабатываем ли мы на каждом клиенте из Яндекс Директа». Юнит-экономика — именно про это.
Кому и когда нужно считать юнит-экономику
Юнит-экономика нужна не только стартапам. Её считают все бизнесы с переменными затратами и рекламным бюджетом. В маркетинге инструмент особенно ценен: он переводит понятие «эффективность канала» из абстракции в конкретные рубли прибыли или убытка на каждого привлечённого покупателя.
| Ситуация |
Что даёт юнит-экономика |
|---|---|
| Запуск продукта или нового SKU | Прогноз маржинальности до старта продаж |
| Масштабирование бюджета | Подтверждение CM > 0 до увеличения расходов на рекламу |
| Сравнение рекламных каналов | CAC по каждому каналу отдельно: SEO, контекст, таргет |
| Участие в акциях маркетплейса | Расчёт минимальной цены, при которой акция не генерирует убыток |
| Привлечение инвестиций | Доказательство сходимости модели: LTV/CAC ≥ 3, Payback ≤ 12 мес. |
Пересчёт нужен при каждом изменении условий работы: новый тариф платформы, рост закупочных цен, участие в промоакции.
Метрики юнит-экономики: формулы и расшифровки
В основе лежат 13 показателей. Они используют английские аббревиатуры — это международный стандарт, который применяют инвесторы, аналитики и продакт-менеджеры. Понимать термины на русском и английском одновременно обязательно для работы с инструментом.
Метрики не существуют изолированно: каждая входит в формулу следующей. Ошибка в COGS (себестоимости) искажает CM, а неверный CR ломает весь расчёт ARPU. Разберём каждую с формулой и смыслом.
Полный глоссарий метрик: таблица-шпаргалка EN/RU
| Аббревиатура |
Русский термин |
Формула |
Что показывает |
|---|---|---|---|
| UA | Входящий трафик | — | Число пользователей, вошедших в воронку |
| CR | Коэффициент конверсии | C ÷ UA × 100% | Доля пользователей, ставших покупателями |
| C | Число клиентов | UA × CR | Количество платящих покупателей |
| CPA | Стоимость привлечённого пользователя | AC ÷ UA | Рекламный бюджет делённый на трафик |
| CAC | Стоимость привлечения клиента | AC ÷ C | Рекламный бюджет делённый на клиентов; CAC > CPA |
| ARPC | Средняя выручка с клиента | AvP × APC | Сколько один клиент платит за все покупки |
| ARPU | Средняя выручка с пользователя | ARPC × CR | Выручка в пересчёте на всех пользователей |
| AvP | Средний чек | Выручка ÷ число заказов | Фактически полученная сумма, не номинальная цена |
| APC | Среднее число покупок на клиента | — | Частота повторных покупок |
| COGS | Переменные затраты на единицу | — | Себестоимость: закупка + логистика + комиссии |
| CM | Маржинальная прибыль | (ARPU − CPA) × UA | Итоговая прибыль после переменных затрат и рекламы |
| LTV | Пожизненная ценность клиента | (AvP − COGS) × APC × Lifetime | Суммарная прибыль от клиента за весь жизненный цикл |
| Payback | Срок окупаемости привлечения | CAC ÷ ARPU_мес | За сколько месяцев клиент «отбивает» CAC |
Два разграничения, которые чаще всего вызывают путаницу.
ARPU vs ARPC. ARPC — выручка с тех, кто уже купил. ARPU — выручка в пересчёте на всех пользователей, включая тех, кто не купил. ARPU = ARPC × CR. Рост конверсии напрямую увеличивает ARPU без роста рекламного бюджета.
CPA vs CAC. CPA считается от общего трафика (UA), CAC — от числа реальных покупателей (C). Поскольку конверсия всегда меньше 100%, CAC всегда больше CPA. Именно CAC сравнивается с LTV — это единственная корректная пара для оценки эффективности привлечения.
CR в контексте юнит-экономики. CR = C ÷ UA × 100%. Это не просто «конверсия лендинга» — он влияет на ARPU и итоговый CM одновременно. Рост CR с 1,5% до 2,5% при том же бюджете увеличивает число клиентов на 67% без дополнительных рекламных расходов.
Формульная цепочка: от пользователя до маржинальной прибыли
Все метрики выстраиваются в строгую последовательность: изменение любого звена меняет итог. Визуально цепочка выглядит так:
UA → CR → C → CPA → CAC → ARPC → ARPU → CM
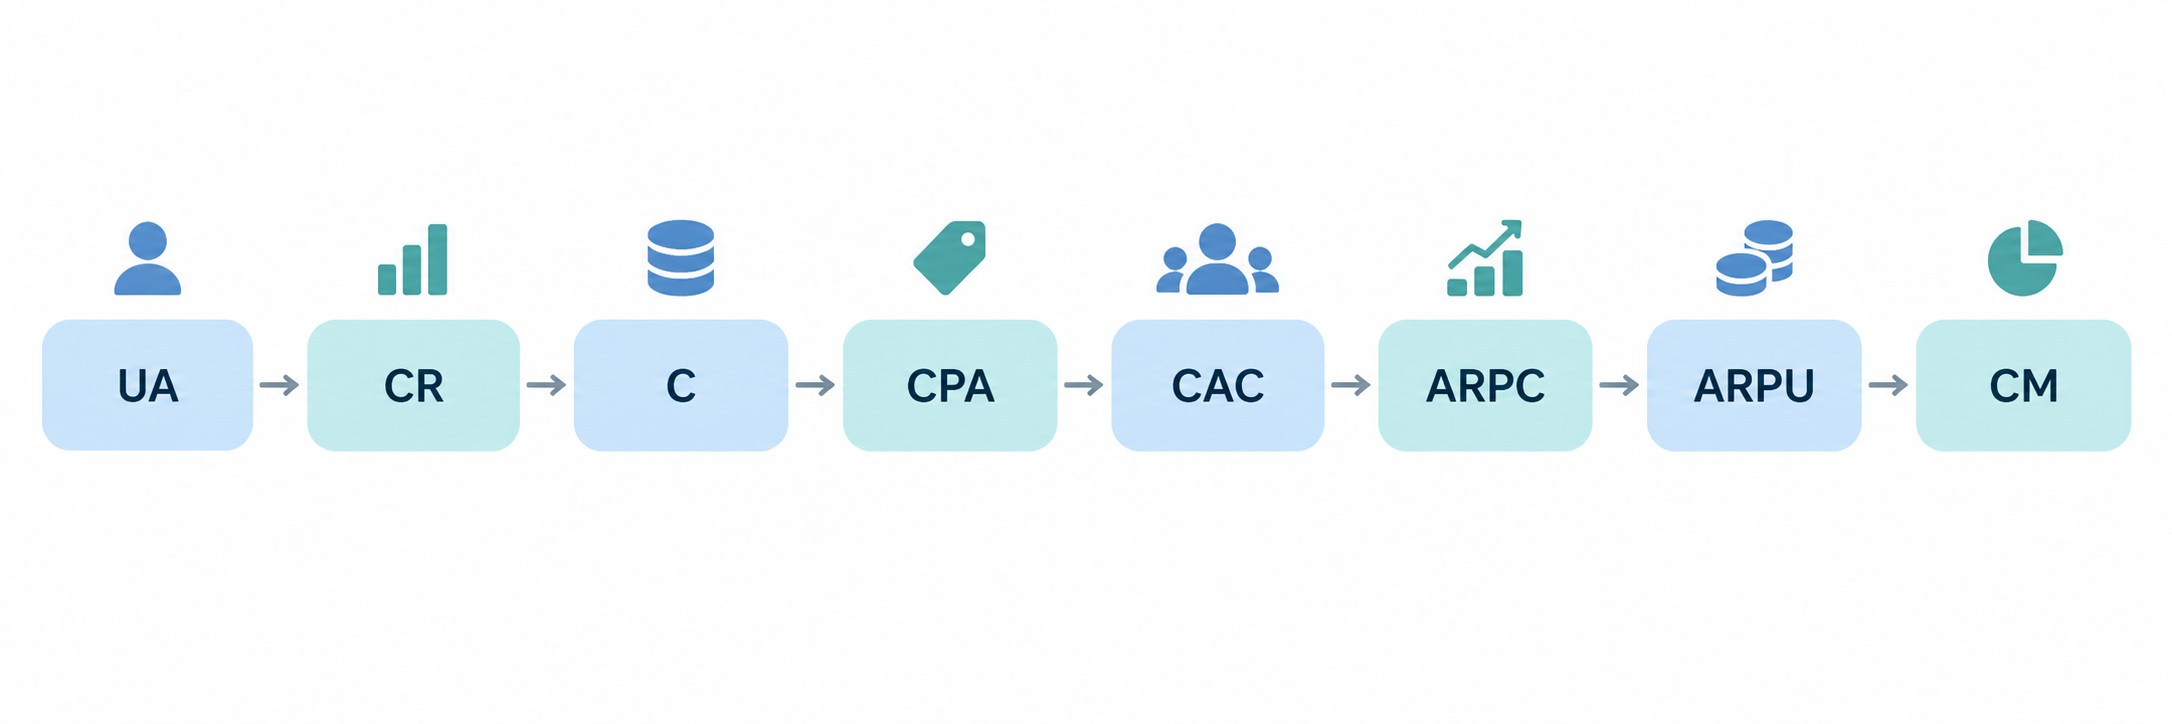
CM (маржинальная прибыль) — финальный показатель, на который влияет каждое предыдущее звено. Пример: UA = 10 000, CR = 2%, бюджет 180 000 ₽. Получаем C = 200 клиентов, CPA = 18 ₽, CAC = 900 ₽. Если CR вырастает до 3% — C = 300 клиентов при том же бюджете, CAC падает до 600 ₽, CM растёт пропорционально без дополнительных вложений.
Именно поэтому работа над конверсией часто выгоднее наращивания рекламного бюджета: CR улучшает несколько метрик цепочки одновременно.
Две модели юнит-экономики: транзакционная и клиентская
Выбор модели зависит от двух факторов: есть ли CRM с историей покупок и повторяются ли покупки вообще. Бизнес может применять обе модели параллельно — кофейня считает транзакционную модель для каждого напитка и клиентскую для держателей карты лояльности.
| Критерий |
Транзакционная модель |
Клиентская модель |
|---|---|---|
| Юнит | Один заказ или товар | Один клиент за весь жизненный цикл |
| Ключевая метрика | AvP − COGS | LTV vs CAC |
| Нужна CRM | Нет | Да |
| Повторные покупки | Не важны | Обязательны |
| Цель анализа | Маржа с каждой продажи | Эффективность привлечения клиента |
| Типичный бизнес | WB, Ozon, B2B-поставки, офлайн без CRM | SaaS, онлайн-образование, фитнес, e-commerce с лояльностью |
Транзакционная модель: прибыль с каждой продажи
В транзакционной модели юнит — один заказ или один товар. Ключевая метрика: AvP − COGS, то есть средний чек минус все переменные затраты.
Модель подходит для:
- продавцов на Wildberries, Ozon, Яндекс Маркет с разовыми покупками;
- производственных компаний, считающих себестоимость единицы продукции;
- офлайн-розницы без CRM и программы лояльности;
- B2B с разовыми поставками без долгосрочных контрактов.
Когда транзакционная модель не подходит: клиенты возвращаются регулярно, есть CRM с историей покупок, и главный вопрос — эффективность канала привлечения. В этом случае нужна клиентская модель.
Переменные затраты (COGS) в транзакционной модели включают: закупочную цену товара, упаковку, логистику до склада, комиссию маркетплейса, эквайринг, долю возвратов. В COGS не входят: аренда, фиксированная зарплата, амортизация — это постоянные затраты (FC), которые нужны для расчёта точки безубыточности.
Частая ошибка: включать арендные платежи в COGS и получать ложно заниженную маржу на каждую сделку.
Клиентская модель: LTV, CAC и правило LTV/CAC ≥ 3
В клиентской модели юнит — клиент за весь жизненный цикл. Анализируется пара: сколько клиент принесёт (LTV) против того, сколько стоило его привлечь (CAC).
Базовая формула LTV: AvP × APC × Lifetime. Детализированная: (AvP − COGS) × APC × Lifetime — учитывает, что выручка и прибыль не одно и то же.
Влияние оттока клиентов (churn rate) на LTV. Lifetime = 1 ÷ Churn Rate. При churn 5% в месяц Lifetime равен 20 месяцам. При churn 8% — всего 12,5 месяца. Потеря 3 п.п. в оттоке сокращает LTV на 37,5%. Именно поэтому удержание клиента часто дешевле его повторного привлечения.
Как читать соотношение LTV/CAC:
- < 1 — каждый новый клиент приносит убыток;
- 1–3 — слабый запас прочности, модель уязвима;
- ≥ 3 — норма для большинства бизнесов, сигнал к масштабированию;
- > 20 — вероятное недоинвестирование в рост, а не признак успеха.
Клиентская модель применяется для SaaS-сервисов и подписочных продуктов, онлайн-образования, фитнес-клубов, мобильных приложений с подпиской, любого e-commerce с картой лояльности.
Таблица расчёта юнит-экономики: структура и заполнение
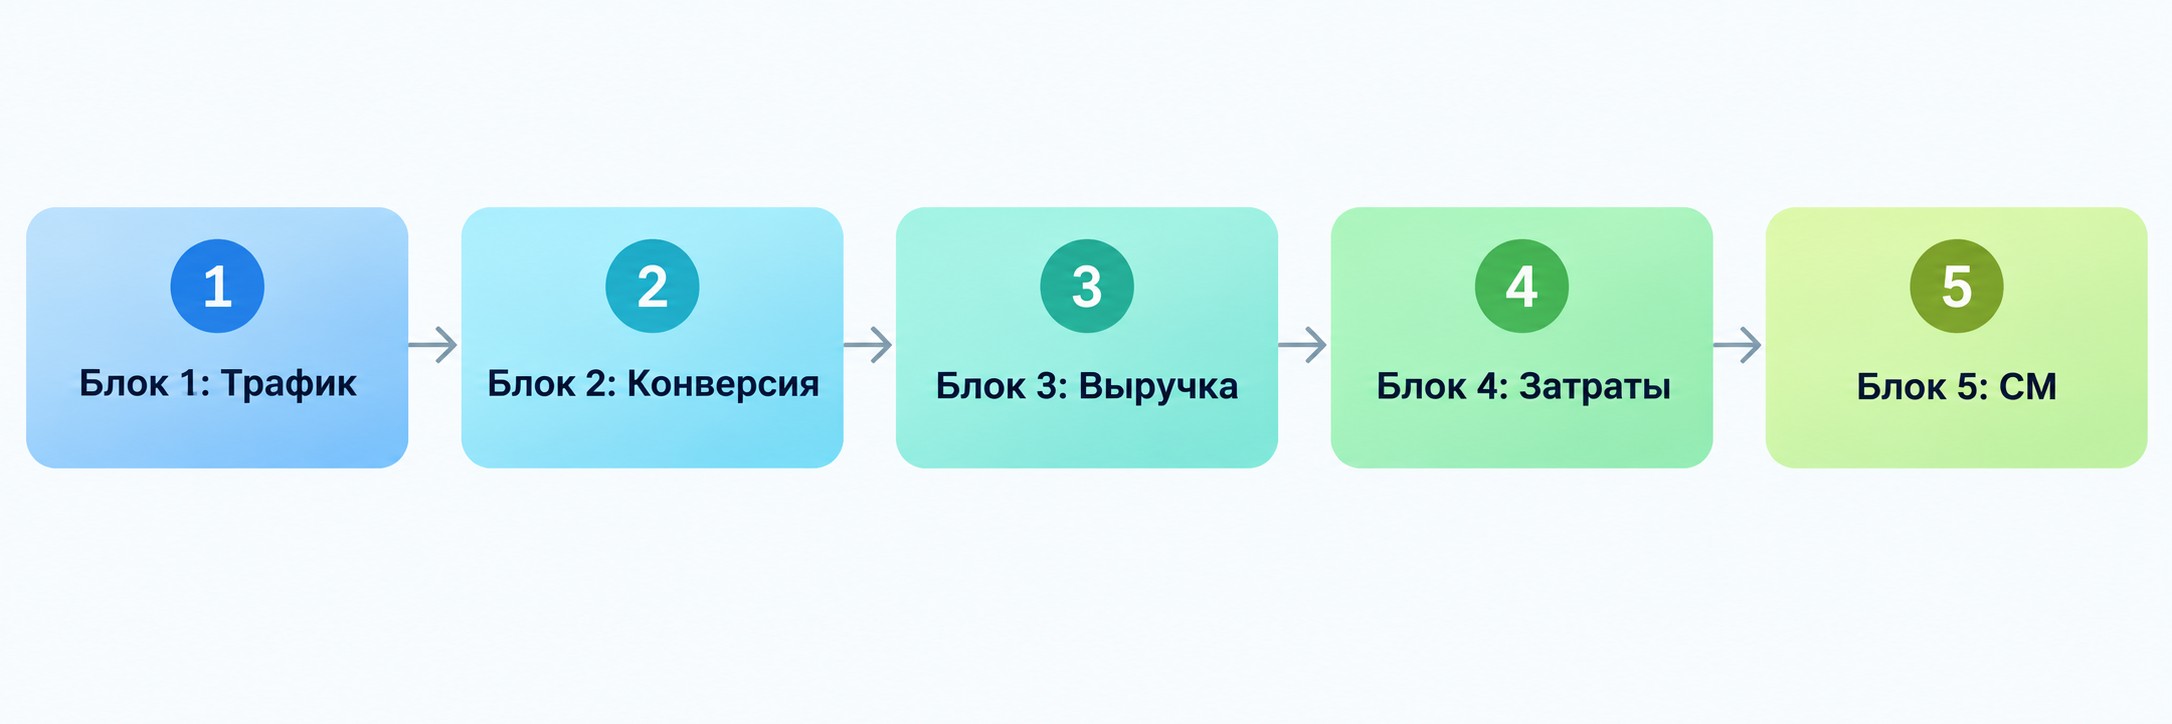
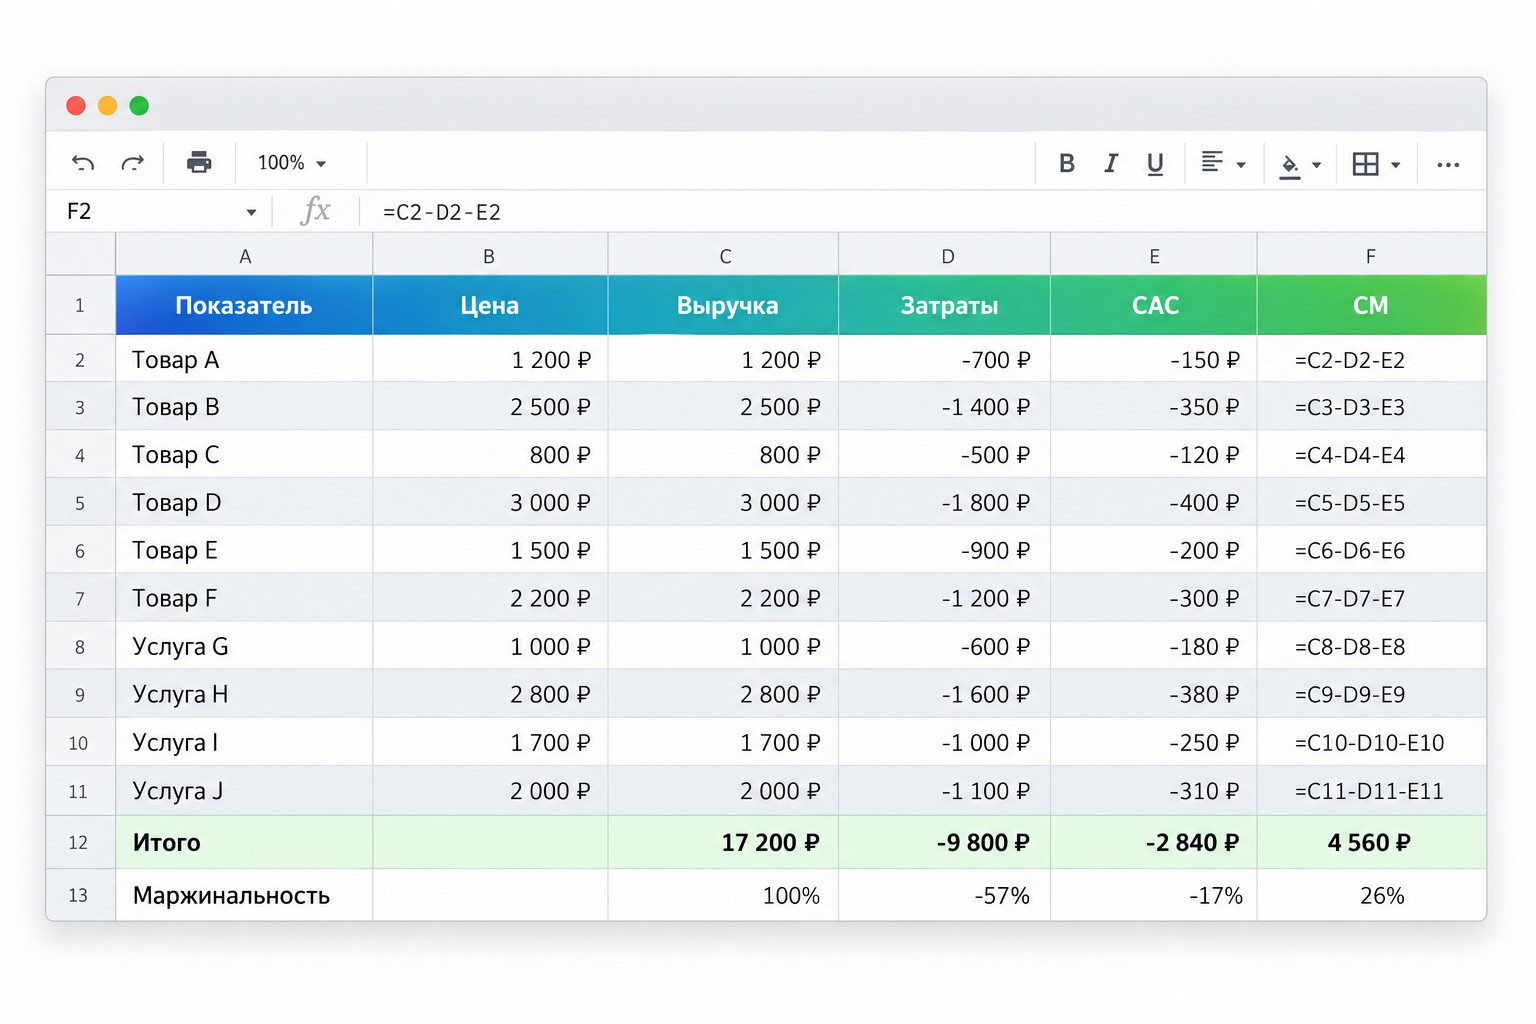
Расчётная таблица состоит из пяти последовательных блоков. Данные из каждого предыдущего автоматически подтягиваются в следующий. Принцип цветового кодирования: ячейки для ручного ввода — серый или жёлтый фон, формульные — белый или голубой. Это исключает случайное удаление формулы.
Если вы строите такую таблицу впервые, начните с Google Sheets: бесплатный инструмент, доступен с любого устройства, поддерживает совместную работу. Освоить финансовое моделирование в табличных процессорах системно можно на программе каталог программ обучения — там доступен курс по Excel и моделированию данных без оплаты в рамках нацпроекта «Кадры».
Блок 1 и Блок 2 — доходная часть и переменные затраты
Блок 1: Выручка. Входные данные — средний чек (AvP), число заказов за период, скидки и промокоды. Важно: используйте фактически полученную сумму, а не номинальную цену товара. Если стикер-цена 1500 ₽, а в акциях товар продаётся со скидкой 15% и 20% объёма возвращается — AvP в таблице будет меньше 1200 ₽.
Формула в Google Sheets: =AvP * Заказы * (1 — Доля_возвратов)
Блок 2: Переменные затраты (COGS). Каждая статья — отдельная строка. Объединять в «прочие» нельзя: это скрывает конкретные точки роста маржи.
| Статья затрат |
Источник данных |
Пример для маркетплейса |
|---|---|---|
| Закупочная цена | Договор с поставщиком | 320 ₽ за единицу |
| Упаковка | Фактические расходы | 25 ₽ |
| Логистика до склада | Транспортная накладная | 40 ₽ |
| Комиссия маркетплейса | Тариф платформы | 15% от цены продажи |
| Фулфилмент (FBO/FBW) | Тариф платформы | 75–85 ₽ за единицу |
| Эквайринг | Тариф банка или платформы | 1,5–2% от суммы |
| Доля возвратов | Отчёт из ЛК продавца | 8% объёма выручки |
| Налог (УСН 6%) | Система налогообложения | 6% от AvP |
Сумма всех строк Блока 2 — итоговый COGS. Разница AvP − COGS = маржа с единицы до учёта маркетинговых расходов.
Блок 3 и Блок 4 — постоянные затраты и маркетинговые расходы
Блок 3: Постоянные затраты (FC). Аренда, фиксированные зарплаты, SaaS-подписки (CRM, аналитика), бухгалтерское обслуживание. FC не входят в COGS — это принципиально. Они нужны для расчёта точки безубыточности: BEP = FC ÷ CM_на_единицу.
Блок 4: Маркетинговые расходы (CAC по каналам). Каждый канал — отдельная строка. Это даёт возможность перераспределить бюджет в пользу самого дешёвого источника клиентов.
| Канал |
Рекламный бюджет |
Привлечено клиентов |
CAC |
|---|---|---|---|
| Яндекс Директ | 90 000 ₽ | 100 | 900 ₽ |
| ВКонтакте | 60 000 ₽ | 40 | 1 500 ₽ |
| Органика / SEO | ~20 000 ₽ (контент) | 50 | ~400 ₽ |
| Итого | 170 000 ₽ | 190 | 895 ₽ |
Что не входит в CAC: фиксированная зарплата таргетолога или SEO-специалиста. Её относят в FC (Блок 3). В CAC — только переменные рекламные расходы: бюджет на показы, клики, продвижение.
Блок 5 и сценарный анализ: CM, LTV/CAC, Payback, Break-Even
Блок 5: Итоговая панель. Все значения считаются автоматически по формулам из предыдущих блоков. Условное форматирование: CM < 0 → красный фон ячейки, 0–20% маржи → жёлтый, > 20% → зелёный. Это даёт мгновенный сигнал без погружения в цифры.
Пять ключевых формул Блока 5:
- CM = (ARPU − CPA) × UA
- LTV = (AvP − COGS) × APC × Lifetime
- LTV/CAC = LTV ÷ CAC
- Payback = CAC ÷ ARPU_мес
- BEP = FC ÷ (AvP − COGS)
Сценарный анализ. В Google Sheets делайте три вкладки: «Базовый», «Акция −20%» и «Рост CPA ×1,5». Пример: базовый AvP 1200 ₽, COGS 697 ₽, маржа 503 ₽ (42%). При скидке −20% AvP = 960 ₽, COGS не изменился — маржа падает до 263 ₽ (27%). Модель остаётся прибыльной, но запас прочности резко сужается.
Три вкладки позволяют мгновенно видеть, при каком сценарии CM уходит в минус, и заранее установить минимальную допустимую цену перед акцией.
Юнит-экономика для маркетплейсов: WB, Ozon и Яндекс Маркет
У каждой платформы — свои компоненты COGS, схемы фулфилмента и тарифная политика. Таблица, которая работает для Wildberries, не подойдёт для Ozon напрямую: разные комиссии, разные подходы к возвратам, разные схемы хранения.
| Платформа |
Схемы работы |
Диапазон комиссии |
Встроенный калькулятор |
|---|---|---|---|
| Wildberries | FBW / FBS | 5–25% от цены | ЛК продавца |
| Ozon | FBO / FBS / реализация | 14–17% от цены | Ozon Seller Calculator |
| Яндекс Маркет | FBY / FBS / DBS / Экспресс | 4–20% от цены | Калькулятор ЯМ |
Wildberries: FBW, комиссия, доля рекламных расходов и расчёт маржи
Себестоимость (COGS) на Wildberries включает больше статей, чем кажется начинающим продавцам. Числовой пример — термос по схеме FBW (хранение и доставка со склада Wildberries).
| Статья |
Сумма |
|---|---|
| Цена продажи (AvP) | 1 200 ₽ |
| Закупочная цена | −380 ₽ |
| Упаковка | −25 ₽ |
| Логистика до склада WB | −45 ₽ |
| Комиссия WB (~15%) | −180 ₽ |
| FBW (фулфилмент WB) | −85 ₽ |
| Хранение (в пересчёте на единицу) | −12 ₽ |
| ДРР — доля рекламных расходов (15%) | −180 ₽ |
| Налог УСН 6% | −72 ₽ |
| Доля возвратов (~8%) | −23 ₽ |
| Прибыль с единицы | = 198 ₽ |
| Маржа | ~16,5% |
ДРР (доля рекламных расходов) — отношение затрат на внутреннее продвижение WB к выручке. При ДРР 15% из каждых 1200 ₽ уходит 180 ₽ только на рекламу внутри платформы. При участии в акции со скидкой 25% AvP падает до 900 ₽, COGS остаётся прежним — прибыль схлопывается до нуля или уходит в минус.
FBW vs FBS. Схема FBW (хранение на складе WB) даёт быструю доставку и лучшую позицию в выдаче, но несёт риск штрафов за пересорт и платного хранения при низкой оборачиваемости. FBS (отгрузка со своего склада) гибче — логистика дороже, зато нет расходов на хранение. Для бюджетных товаров с высоким оборотом FBW обычно выгоднее.
Ozon: FBO и FBS, комиссия и особенности расчёта маржи
На Ozon комиссия ниже, чем на WB, но обратная логистика — доставка возвращённого товара обратно продавцу — добавляет существенную статью расходов, которую часто не учитывают.
| Статья |
Сумма |
|---|---|
| Цена продажи (AvP) | 890 ₽ |
| Закупочная цена | −280 ₽ |
| Упаковка | −20 ₽ |
| Комиссия Ozon (~15%) | −134 ₽ |
| FBO (фулфилмент Ozon) | −75 ₽ |
| Обратная логистика (~12% возвратов) | −11 ₽ |
| Продвижение (ДРР 15%) | −134 ₽ |
| Налог УСН 6% | −53 ₽ |
| Прибыль с единицы | = 183 ₽ |
| Маржа | ~20,6% |
Основная ошибка при расчёте на Ozon — не учитывать обратную логистику. Даже 10% возвратов при стабильном объёме продаж дают заметную нагрузку на COGS. Актуальные тарифы — в калькуляторе Ozon Seller: он автоматически подставляет текущие ставки по вашей категории.
FBO (хранение на складе Ozon) снижает трудозатраты и ускоряет доставку, но требует заблаговременной поставки. При низкой оборачиваемости плата за хранение быстро «съедает» маржу. FBS (отгрузка со своего склада) гибче, но операционно сложнее.
Яндекс Маркет: эквайринг, хранение и расчёт юнит-экономики
Специфика Яндекс Маркет — эквайринг выделен как отдельная переменная статья (1,5–2% от суммы покупки), которую платформа начисляет поверх основной комиссии. На Wildberries и Ozon эквайринг включён в общую ставку — на ЯМ нет, и это нужно учитывать явно.
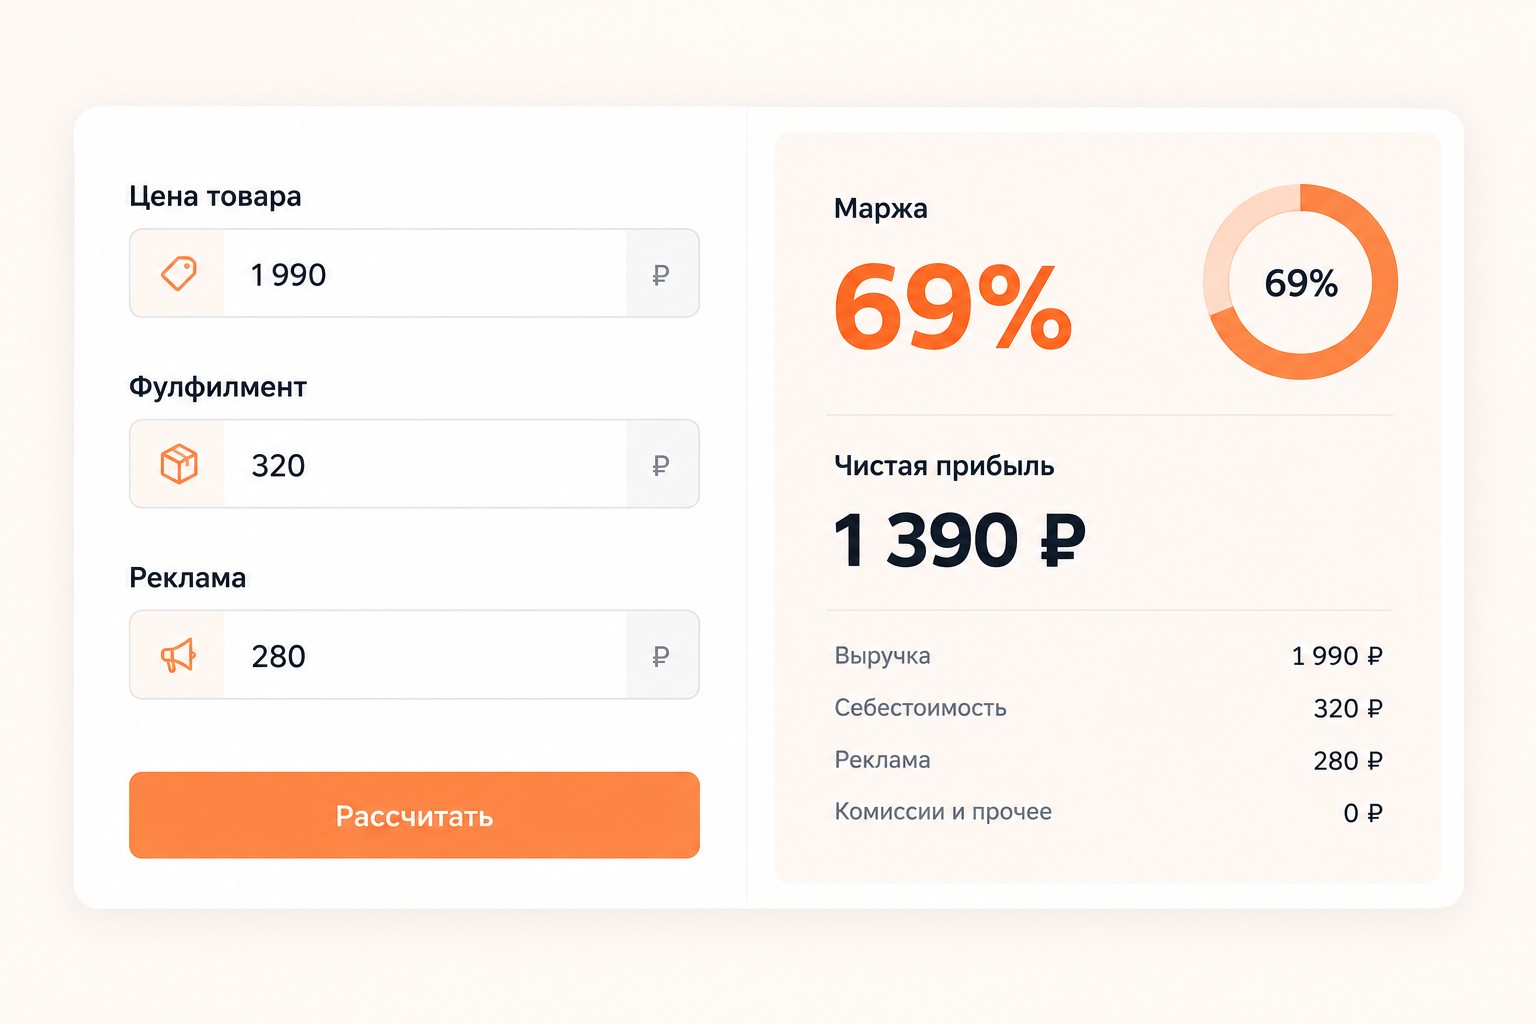
Хранение на ЯМ рассчитывается по оборачиваемости: чем медленнее продаётся товар, тем выше стоимость хранения за единицу. Для товаров с долгим сроком реализации (более 60 дней) это существенно меняет итоговый COGS.
Хотите сменить профессию или повысить квалификацию?
Федеральный проект «Активные меры содействия занятости» даёт возможность пройти обучение бесплатно за счёт государства
- Программы от ведущих вузов России — от 2 месяцев
- Удостоверение или диплом установленного образца
- Центр карьеры: 7 500+ вакансий, помощь с трудоустройством
Встроенный калькулятор Яндекс Маркет загружает актуальные тарифы автоматически — по схеме фулфилмента (FBY / FBS / DBS) и категории товара. Его удобно использовать для получения точных цифр, которые затем подставляются в основную таблицу Google Sheets.
При одинаковом товаре маржа на ЯМ может отличаться от WB на 3–7 п.п. из-за разного эквайринга и категорийной комиссии. Пересчёт юнит-экономики при выходе на новую платформу — обязательный шаг перед отгрузкой первой партии.
Примеры расчёта юнит-экономики для разных бизнесов
Три примера ниже показывают не просто цифры, а паттерны: где обычно прячется узкое место и какой рычаг даёт максимальный прирост CM без увеличения бюджета. Читайте не только числа — смотрите на логику вывода после каждого расчёта.
SaaS и подписочные сервисы: пример с churn rate
SaaS — классический кейс для клиентской юнит-экономики. Юнит — один подписчик за весь жизненный цикл.
| Показатель |
Значение |
|---|---|
| Цена подписки в месяц (ARPC) | 2 490 ₽ |
| COGS на обслуживание в месяц | 420 ₽ |
| Чистая ARPC | 2 070 ₽ |
| Churn rate | 5% в месяц |
| Lifetime | 20 месяцев (1 ÷ 0,05) |
| LTV | 41 400 ₽ (2 070 × 20) |
| CAC | 1 750 ₽ |
| LTV/CAC | 23,7 |
| Payback | ~26 дней |
LTV/CAC = 23,7 — на первый взгляд отличный результат. Но значения выше 20 часто сигнализируют о недоинвестировании в рост: компания тратит слишком мало на привлечение и упускает рыночную долю.
Главный риск — рост оттока. Если churn поднимется с 5% до 8%, Lifetime сократится с 20 до 12,5 месяца. LTV упадёт с 41 400 ₽ до 25 875 ₽ — потеря 37,5% при неизменном CAC 1 750 ₽. LTV/CAC снизится с 23,7 до 14,8. Бизнес остаётся прибыльным, но запас прочности резко сокращается.
Интернет-магазин: где искать узкое место
Интернет-магазин товаров для дома. Клиентская модель с повторными покупками.
- UA = 6 000 пользователей в месяц; CR = 2,5% → C = 150 клиентов
- AvP = 2 900 ₽; APC = 1,5 покупки в год; COGS = 1 450 ₽
- Рекламный бюджет 120 000 ₽ → CAC = 800 ₽
- LTV = (2 900 − 1 450) × 1,5 = 2 175 ₽
- LTV/CAC = 2 175 ÷ 800 = 2,7 — ниже нормы
Узкое место — конверсия 2,5%. Рост CR до 3% даёт 180 клиентов при том же бюджете: CAC падает до 667 ₽, LTV/CAC вырастает до 3,3 — норматив достигнут без увеличения рекламных расходов.
Сравнение каналов по CAC: Яндекс Директ — 1 100 ₽, SEO и контент — 420 ₽. При равной конверсии органика даёт вдвое лучший LTV/CAC, но с отложенным эффектом на 3–6 месяцев. Вывод: реинвестировать часть бюджета из контекста в SEO — прибыльное решение на горизонте полугода.
Офлайн-бизнес и стартап: работа без исторических данных
Кофейня с картой лояльности. Транзакционная модель: средний чек 280 ₽, COGS 98 ₽, маржа 182 ₽ за покупку. Клиентская: CAC 200 ₽ (раздаточные материалы + приветственная акция), средняя частота — 4 визита в неделю, Lifetime 2 года. LTV = 182 × (4 × 52 × 2) = 75 296 ₽. LTV/CAC = 376. Для офлайн-бизнеса это норма: CAC минимален, клиент живёт долго.
Стартап без исторических данных. Алгоритм работы с нуля:
- Взять отраслевые бенчмарки CAC и CR из открытых источников (отраслевые обзоры, аналитика конкурентов).
- Построить три сценария: пессимистичный (CR −40% от базового), реалистичный, оптимистичный (CR +40%).
- После первых продаж заменить гипотезы реальными данными и пересчитать.
Модель на бенчмарках — стартовая точка, а не гарантия результата. Если реальные показатели существенно хуже ориентиров, пересмотрите ценообразование или канал до масштабирования бюджета.
Как читать результаты: когда масштабировать, когда нет
Юнит-экономика отвечает на главный вопрос: безопасно ли увеличивать вложения прямо сейчас? Ответ зависит от трёх сигналов одновременно — CM, LTV/CAC и Payback Period.
| Сигнал |
Зелёный свет |
Жёлтый свет |
Красный свет |
|---|---|---|---|
| CM | > 0 стабильно 2–3 месяца | > 0 только первый месяц | < 0 |
| LTV/CAC | ≥ 3 | 1,5–3 | < 1,5 |
| Payback Period | e-comm ≤ 6 мес., SaaS ≤ 12 мес. | Превышает норму на 30% | Вдвое выше нормы |
| Решение | Масштабировать | Оптимизировать, затем масштабировать | Стоп. Диагностика. |
Ключевое правило: CM < 0 при масштабировании — это масштабирование убытков. Каждый дополнительный рубль в бюджет увеличивает потери пропорционально. Исправить убыточную модель через масштабирование невозможно — только через оптимизацию компонентов.
Жёлтый сигнал не означает «стоп». Это приглашение к диагностике: где именно теряется маржа и какой рычаг даёт быстрый результат без роста расходов.
Норма LTV/CAC по отраслям: таблица бенчмарков
Универсального норматива нет — LTV/CAC сильно зависит от бизнес-модели, маржинальности продукта и длины цикла сделки.
| Отрасль |
Минимум |
Норма |
Отлично |
Норма Payback |
|---|---|---|---|---|
| SaaS B2B | 2 | 3–5 | > 8 | До 12 мес. |
| E-commerce | 1,5 | 3–4 | > 6 | До 6 мес. |
| Офлайн-бизнес | 3 | 5–10 | > 20 | До 18 мес. |
| B2B с длинным циклом | 3 | 5–8 | > 10 | До 18 мес. |
Когда LTV/CAC > 20 у e-commerce или SaaS — это не повод для радости. Обычно это означает, что компания недотрачивает на привлечение и теряет долю рынка. Правильная реакция: поднять бюджет и проверить, останется ли LTV/CAC выше 3 при новом объёме.
Для офлайна значения LTV/CAC выше 100 — норма: CAC минимален, клиент ходит годами. Сравнивать офлайн-бизнес с SaaS по этому показателю некорректно.
Диагностика при отрицательном CM: пятишаговая схема
Отрицательный CM — не приговор, а задача. Диагностика помогает найти конкретное узкое место в цепочке метрик.
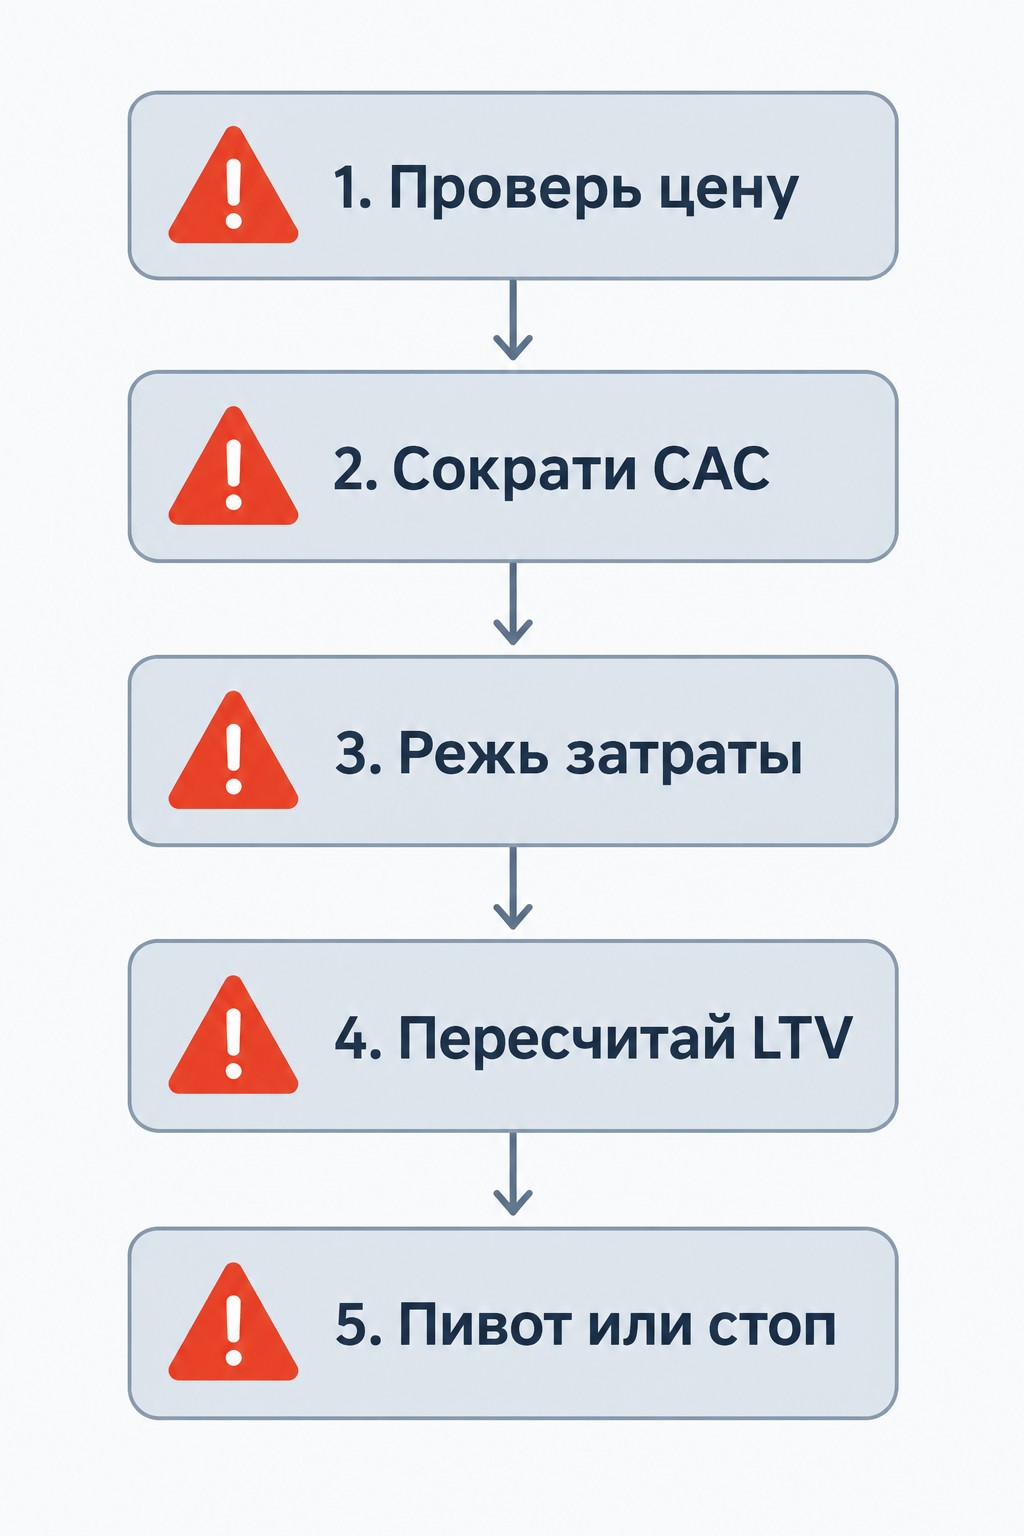
Последовательность проверки:
- AvP. Правильно ли учтены скидки и возвраты в среднем чеке? Часто AvP завышен, потому что берётся номинальная цена, а не фактически полученная выручка.
- COGS. Все ли переменные затраты включены? Не смешаны ли постоянные затраты (аренда, фикс. зарплата) с переменными?
- CR. Можно ли улучшить конверсию без роста бюджета? Рост CR с 1,5% до 2,5% повышает CM без изменения рекламных расходов.
- CPA / CAC. Есть ли канал с CAC значительно ниже среднего? Перераспределение бюджета снизит средний CAC.
- APC / Lifetime. Работает ли программа удержания? Рост среднего числа повторных покупок — самый дешёвый способ улучшить LTV.
Начинать диагностику всегда с первого шага: проверить COGS на смешение переменных и постоянных затрат. Это обнаруживается примерно в половине случаев при первичном аудите таблиц у начинающих продавцов.
Типичные ошибки при расчёте юнит-экономики
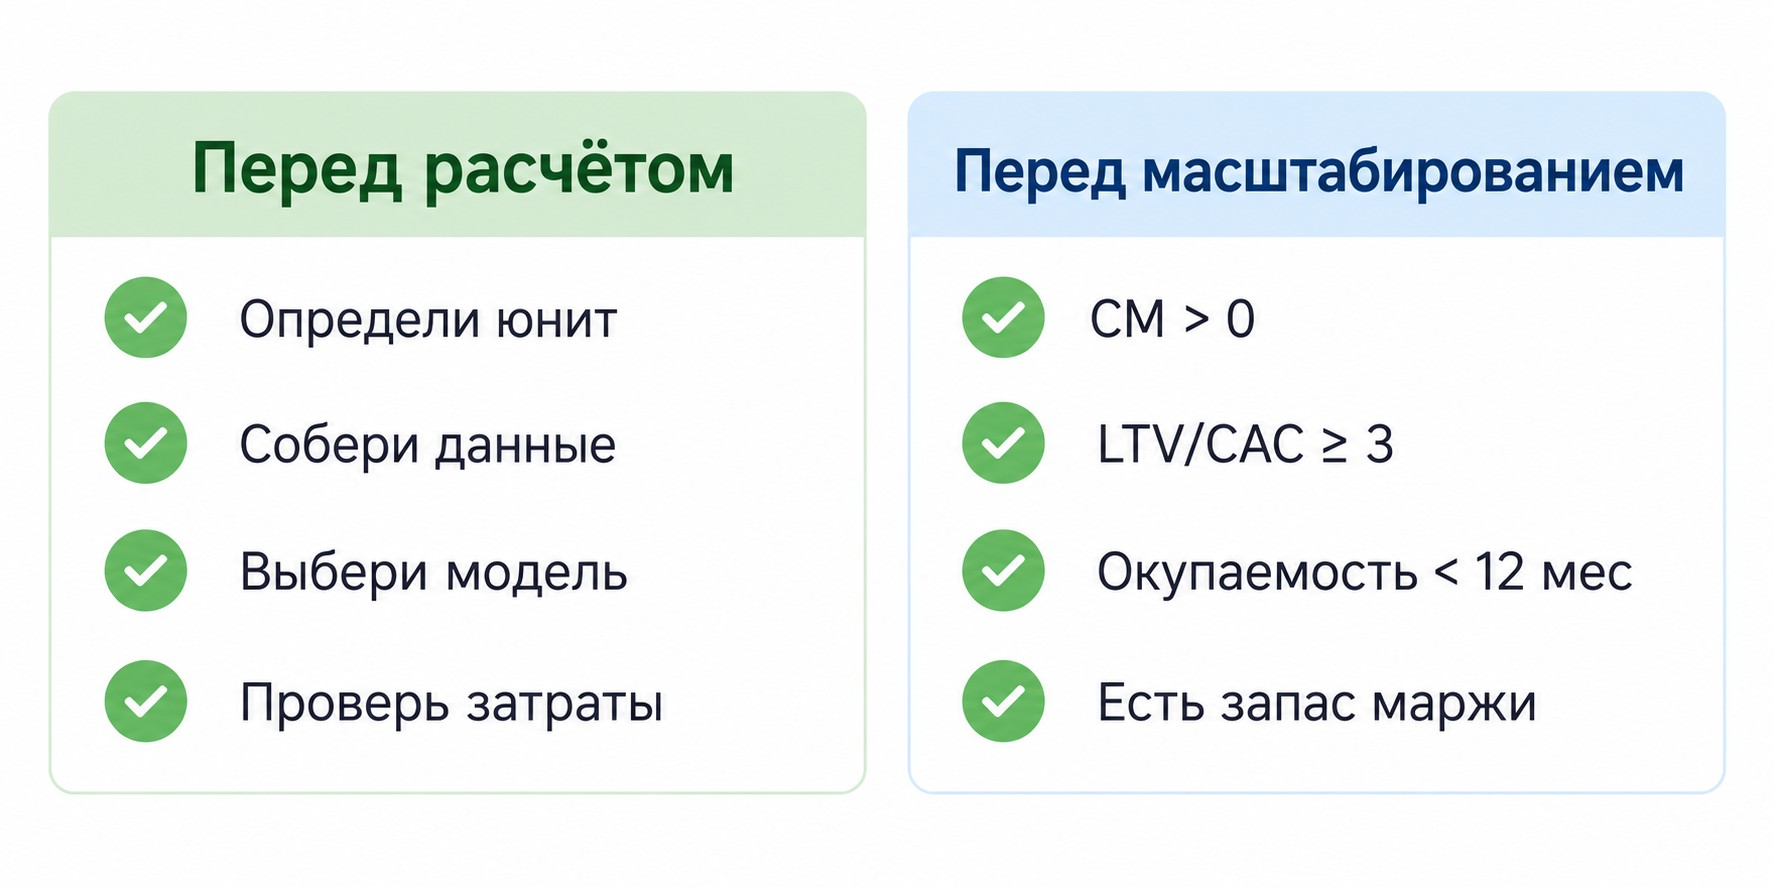
Ошибки в расчёте не просто искажают цифры — они приводят к неверным решениям: преждевременному масштабированию, неправильному ценообразованию, потере контроля над рентабельностью. Вот семь, которые встречаются чаще всего.
1. Смешение переменных и постоянных затрат в COGS. Аренда офиса, фиксированная зарплата логиста — это FC, а не COGS. Включение их в себестоимость занижает маржу на единицу и искусственно завышает точку безубыточности. Решение: два отдельных блока в таблице — Блок 2 (переменные) и Блок 3 (постоянные).
2. Использование номинальной цены вместо фактической выручки. Если 20% заказов возвращается, а 15% продаётся со скидкой — AvP должен это отражать. Формула: AvP = Фактическая_выручка ÷ Число_заказов.
3. Игнорирование налогов. УСН 6% — это 6% от каждого рубля выручки. При AvP 1200 ₽ получается 72 ₽ с каждой единицы. Не учтёте — получите «прибыльную» модель, которая по факту убыточна после налоговой отчётности.
4. Неучёт доли возвратов. Wildberries и Ozon доставляют возвращённый товар обратно продавцу за его счёт. При 15% возвратах каждый седьмой товар несёт двойную стоимость логистики — туда и обратно.
5. Устаревшие тарифы в таблице. Маркетплейсы меняют комиссии и тарифы фулфилмента несколько раз в год. Таблица с данными прошлого года бесполезна — обновляйте данные перед каждым пересчётом, фиксируйте дату актуализации прямо в таблице.
6. Акции без предварительного пересчёта. Участие в промоакции без расчёта нового CM — один из главных генераторов убытков на маркетплейсах. Пересчитайте вкладку «Акция −20%» минимум за два дня до старта акции.
7. В B2B — не учитывать стоимость онбординга. Если продукт требует интеграции или обучения клиента, CAC должен включать трудозатраты на этот процесс. Иначе реальная стоимость привлечения занижена, а LTV/CAC завышен.
Чек-лист перед финальным расчётом:
- Затраты разделены на переменные (Блок 2) и постоянные (Блок 3)
- AvP — фактически полученная выручка, не номинальная цена товара
- Налоги включены в переменные затраты отдельной строкой
- Возвраты учтены с реальной долей из ЛК маркетплейса
- Тарифы платформы актуальны, дата проверки зафиксирована в ячейке
- Рекламный бюджет разнесён по каналам в Блоке 4
- Создана вкладка с расчётом под условия ближайшей акции
Шаблоны и калькуляторы для расчёта юнит-экономики
Готовые шаблоны экономят несколько часов при первом запуске. Выбор зависит от типа бизнеса и инструмента.
| Шаблон / Сервис |
Тип бизнеса |
Платформа |
Особенность |
|---|---|---|---|
| МойСклад | Маркетплейсы, интернет-магазины | Google Sheets | Блоки по WB/Ozon, формулы FBO/FBW |
| Т-Банк: калькулятор | Универсальный | Онлайн | Простой интерфейс, подходит для первого расчёта |
| khanin.info | Универсальный + SaaS | Google Sheets | Клиентская и транзакционная модели, три сценария |
| MPStats | WB, Ozon | Онлайн-сервис | Реальные данные по категориям, автоматический расчёт |
| ЛК Wildberries / Ozon Seller | WB, Ozon | ЛК продавца | Актуальные тарифы + предварительный расчёт маржи по SKU |
Онлайн-калькуляторы маркетплейсов (ЛК Wildberries, Ozon Seller, ЯМ) дают точные текущие тарифы, но не умеют строить сценарии и не сохраняют историю расчётов. Их задача — получить актуальные цифры для подстановки в основную таблицу Google Sheets.
Шесть шагов адаптации шаблона под свой бизнес:
- Скопировать шаблон в свой Google Drive — не редактировать оригинал.
- Заменить примерные данные реальными, начиная с AvP и COGS.
- Добавить строки под статьи затрат, которых нет в шаблоне.
- Подставить актуальные тарифы из ЛК маркетплейса или договора поставки.
- Настроить условное форматирование в Блоке 5 (CM < 0 = красный).
- Создать вкладки для сценариев и хранения данных по историческим периодам.
Как начать считать юнит-экономику с нуля
Шесть шагов для тех, кто делает это впервые.
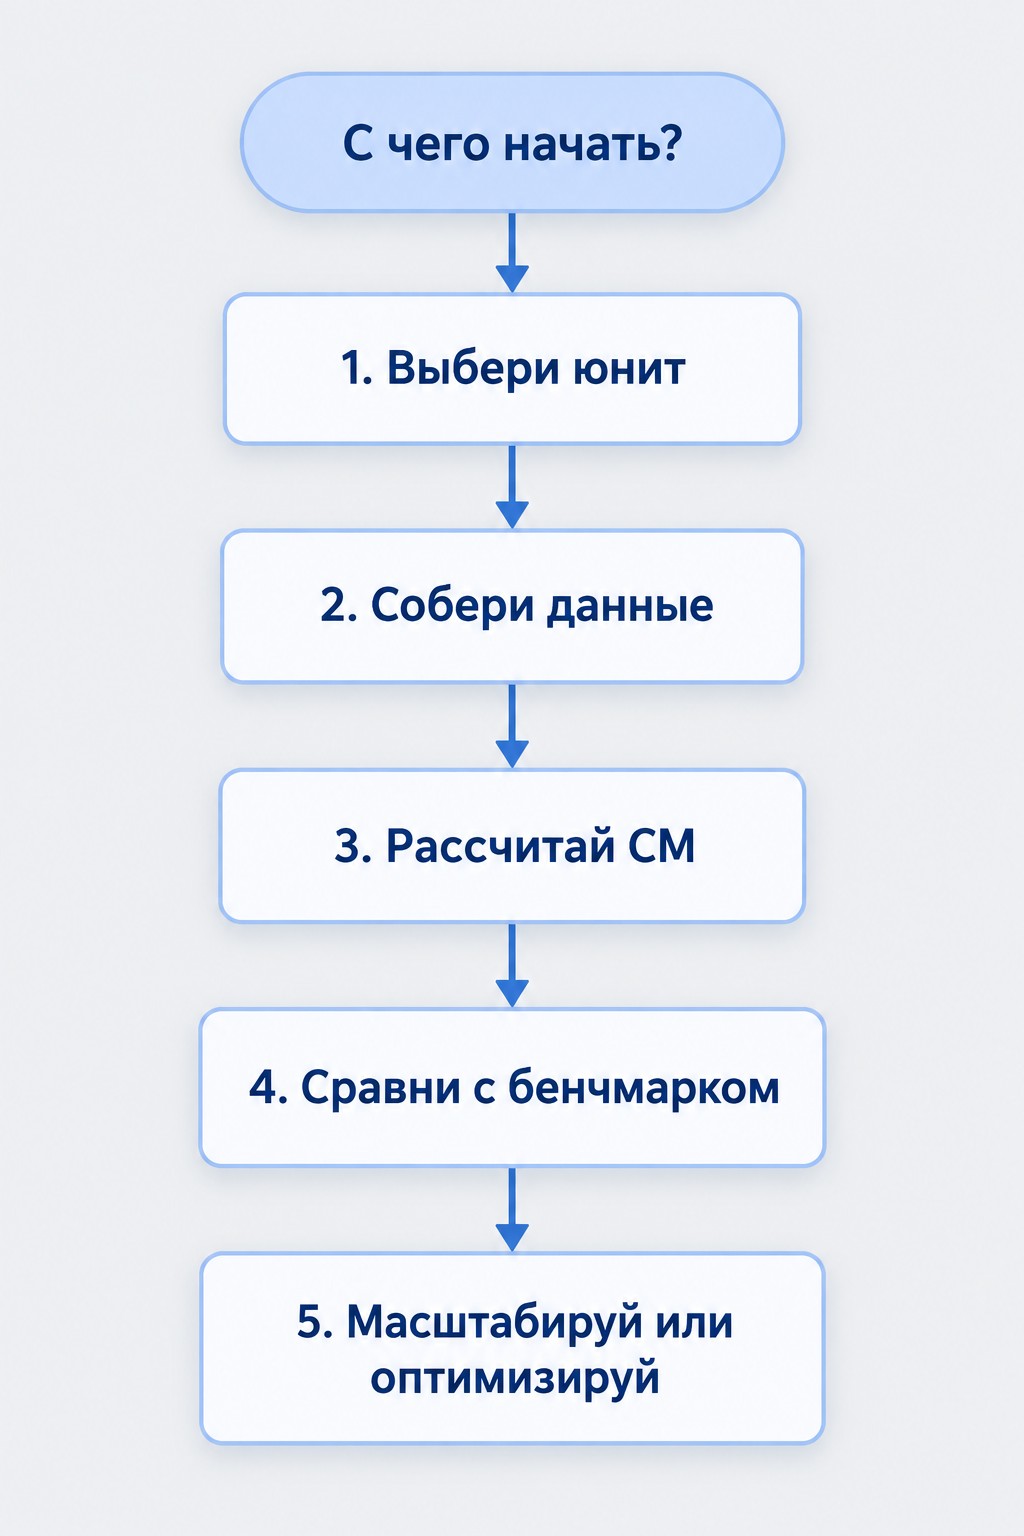
Шаг 1: Выберите юнит. Задайте вопрос: «Что является единицей моей прибыли?» Для маркетплейса — один артикул. Для онлайн-школы — один студент. Для SaaS — одна активная подписка.
Шаг 2: Выберите модель. Есть повторные покупки и CRM — клиентская модель. Нет — транзакционная. При необходимости используйте обе на разных вкладках.
Шаг 3: Соберите данные. Выгрузите из ЛК или CRM: выручку за период, число заказов, рекламный бюджет по каналам, данные по возвратам, тарифы платформы. Для стартапа без истории — возьмите отраслевые бенчмарки и стройте три сценария.
Шаг 4: Выберите шаблон и заполните таблицу. Начните с Блока 1 (выручка), последовательно заполняйте Блок 2 (COGS), Блоки 3 и 4 (FC и CAC), Блок 5 (итоговые метрики).
Шаг 5: Интерпретируйте результат. CM > 0 и LTV/CAC ≥ 3 — базовые условия. Сравните с бенчмарками для вашей отрасли. Если CM < 0 — используйте пятишаговую диагностику из раздела выше.
Шаг 6: Пересчитывайте регулярно. Минимум раз в месяц. При изменении тарифов, акциях, новых каналах — внепланово, до принятия решения о бюджете.
Для тех, кто хочет освоить финансовое моделирование в таблицах системно: программа «Excel. Системный аналитик: моделирование данных в табличных процессорах» — 72 часа онлайн, без оплаты в рамках нацпроекта «Кадры». Охватывает формулы, сводные таблицы и сценарный анализ — именно тот инструментарий, который нужен для уверенной работы с расчётом юнит-экономики. Записаться можно в каталоге программ обучения.
Часто задаваемые вопросы
Что такое юнит-экономика простыми словами?
Юнит-экономика — метод расчёта прибыли или убытка на одну единицу бизнеса: товар, заказ, клиент или подписку. Если маржинальная прибыль (CM) положительна и LTV/CAC ≥ 3 — бизнес зарабатывает на каждом юните и готов к масштабированию. Инструмент показывает то, что скрыто в общем отчёте о прибылях и убытках: конкретный канал или продукт, который тянет финансовый результат вниз.
Как часто нужно пересчитывать юнит-экономику?
Минимум раз в месяц и при любом изменении: тарифов маркетплейса, закупочной цены, рекламного бюджета или участия в промоакции. Wildberries и Ozon меняют условия хранения и логистики несколько раз в год. Устаревшая таблица даёт ложные результаты и может привести к ошибочным решениям об увеличении рекламного бюджета — с убыточным итогом.
Что такое CR в юнит-экономике и почему он важен?
CR (Conversion Rate, коэффициент конверсии) — доля привлечённых пользователей, совершивших покупку: CR = C ÷ UA × 100%. Он напрямую определяет ARPU (ARPU = ARPC × CR) и итоговый CM. Рост CR с 1,5% до 2,5% увеличивает число платящих клиентов на 67% при том же рекламном бюджете — маржинальная прибыль растёт без дополнительных затрат на привлечение.
Чем CPA отличается от CAC?
CPA (Cost per Acquisition) — стоимость одного привлечённого пользователя: рекламный бюджет ÷ UA. CAC (Customer Acquisition Cost) — стоимость одного платящего клиента: рекламный бюджет ÷ C. Поскольку конверсия всегда ниже 100%, CAC всегда больше CPA. Именно CAC сравнивается с LTV для оценки канала привлечения — это единственная корректная пара метрик для этой задачи.
Что такое LTV/CAC и какое значение считается нормой?
LTV/CAC показывает, сколько рублей пожизненной прибыли приносит клиент на каждый рубль затрат на его привлечение. Норма — ≥ 3 для большинства бизнесов. При LTV/CAC < 1 каждый новый клиент приносит убыток. При LTV/CAC > 20 — вероятное недоинвестирование в рост, а не повод для радости. Отраслевые бенчмарки — в таблице раздела «Как читать результаты».
Как рассчитать юнит-экономику для стартапа без данных?
Используйте отраслевые бенчмарки для CAC, CR и COGS из открытых источников. Стройте три сценария: пессимистичный (CR −40% от базового), реалистичный и оптимистичный (CR +40%). После первых продаж заменяйте гипотезы реальными данными и пересчитывайте. Модель на бенчмарках — основание продолжать работу, но не гарантия прибыльности.
Нужно ли учитывать налоги в расчёте юнит-экономики?
Обязательно. УСН 6% — отдельная строка переменных затрат: 6% от каждого рубля выручки (AvP). При работе на УСН 15% налог рассчитывается от прибыли и учитывается в итоговом Блоке 5. ИП с годовым оборотом свыше 300 000 ₽ уплачивают дополнительный 1% страховых взносов. Неучёт налогов — одна из семи типичных ошибок, превращающих «прибыльную» модель в убыточную.
Как изучить юнит-экономику с нуля?
Начните с освоения 13 ключевых метрик и заполнения готового шаблона Google Sheets на реальных или бенчмарковых данных. Параллельно прокачайте Excel и базовое финансовое моделирование — это фундамент для уверенной работы с расчётными таблицами и сценарным анализом. Алгоритм из шести шагов — в финальном разделе этой статьи.
Что делать, если юнит-экономика не сходится в первый месяц?
Для нового бизнеса или нового канала это нормально. Используйте пятишаговую диагностику: проверьте AvP → COGS → CR → CPA/CAC → APC/Lifetime. Найдите узкое место, выдвиньте гипотезу и протестируйте изменение. Закрывать проект или канал имеет смысл, только если отрицательная экономика сохраняется после двух-трёх итераций оптимизации.
Можно ли одновременно использовать обе модели юнит-экономики?
Да, это распространённая практика. Сеть кофеен считает транзакционную модель для каждого напитка и клиентскую — по держателям карты лояльности. Интернет-магазин анализирует маржу с каждого заказа и эффективность каналов привлечения параллельно. В таблице Google Sheets каждая модель оформляется отдельной вкладкой — данные не смешиваются.
Подайте заявку —
забронируйте место в группе
45 000 мест на 2026 год. Бесплатное обучение по федеральному проекту «Активные меры содействия занятости»
- Онлайн
- От 2 месяцев
- Бесплатно
- Диплом