Как вернуть деньги за обучение: пошаговое руководство по налоговому вычету
Возврат денег за обучение официально называется социальным налоговым вычетом — он закреплён в пп. 2 п. 1 ст. 219 НК РФ. Государство возвращает часть уплаченного НДФЛ: до 19 500 руб./год за собственную учёбу (ставка 13%), до 14 300 руб. за обучение ребёнка. Оформить налоговый вычет можно тремя способами: через налоговую инспекцию, через работодателя или онлайн в Личном кабинете на nalog.gov.ru. Часто спрашивают про «возврат через Госуслуги» — gosuslugi.ru и nalog.gov.ru это разные сервисы, подача декларации происходит только на nalog.gov.ru.
Кто имеет право на налоговый вычет за обучение
Право на вычет за обучение есть у тех, кто одновременно отвечает двум условиям: является налоговым резидентом РФ и получает доход, облагаемый НДФЛ. Если хотя бы одно условие не выполнено — налоговый вычет недоступен.
Учитесь бесплатно за счёт государства
Экономия до 100 000 ₽ на любой программе
Требования к получателю вычета
Условие 1 — налоговое резидентство: провести на территории России не менее 183 дней в течение календарного года.
Условие 2 — доход с НДФЛ: трудовой договор, договор гражданско-правового характера (ГПХ) или иной источник, с которого удерживается налог на доходы физических лиц.
❌ Не могут получить вычет:
- самозанятые, чей единственный доход — НПД (налог на профессиональный доход);
- индивидуальные предприниматели на упрощённой системе налогообложения (УСН);
- налоговые нерезиденты РФ.
Исключение для самозанятых: если параллельно с НПД есть трудовой доход с удержанием НДФЛ — вычет применяется к этой части дохода.
За чьё обучение можно получить вычет
Налоговый вычет распространяется не только на собственную учёбу. Платили за детей, подопечных, братьев или сестёр — тоже подходит, но с ограничениями по возрасту и форме обучения.
| Кто учится |
Возраст |
Форма обучения |
Лимит расходов в год |
|---|---|---|---|
| Сам налогоплательщик | Без ограничений | Любая | 150 000 руб. |
| Дети (родные/усыновлённые) | До 24 лет | Только очная | 110 000 руб. на ребёнка |
| Подопечные/опекаемые | До 18/24 лет | Только очная | 110 000 руб. на ребёнка |
| Братья и сёстры | До 24 лет | Только очная | 110 000 руб. (входит в лимит 150 000) |
| Супруг/супруга | Без ограничений | Только очная | 110 000 руб. |
В многодетных семьях на каждого ребёнка действует отдельный лимит 110 000 руб. — совокупно на обоих родителей.
За какое обучение дают налоговый вычет
Единственное обязательное условие для любого учреждения — наличие лицензии на образовательную деятельность. Для педагога со статусом ИП её заменяет соответствующая запись в ЕГРИП. Форма собственности — государственная или частная — значения не имеет.
Если оплачивать обучение вовсе не хочется, государство финансирует переподготовку в рамках нацпроекта «Кадры»: программы по 1С, аналитике данных, кибербезопасности, веб-дизайну и другим направлениям доступны без личных расходов. Актуальный перечень — в каталоге программ переподготовки. В этом случае вычет и не понадобится.
Какие учреждения и курсы подходят
За расходы в следующих организациях можно оформить вычет за обучение:
- детские сады — дошкольное образование;
- школы — среднее общее образование;
- колледжи и техникумы — среднее профессиональное образование;
- университеты и институты — высшее образование (при оплате за себя — любая форма, включая заочную);
- автошколы — при наличии лицензии;
- языковые курсы и курсы повышения квалификации (ДПО);
- онлайн-платформы — достаточно, чтобы у платформы была лицензия на образовательную деятельность;
- спортивные секции и кружки — если организация лицензирована.
Вернуть деньги за онлайн-обучение так же реально, как и за очные занятия — лицензия у платформы остаётся единственным критерием.
Когда в вычете откажут
Два случая встречаются особенно часто.
Самозанятый репетитор без лицензии и без статуса ИП — вычет не применяется. Физическое лицо, работающее в режиме НПД, не является образовательной организацией и лицензию не получает.
Оплата из средств материнского (семейного) капитала — не считается личными расходами налогоплательщика, поэтому вычет в этой части недоступен. Правило прямо вытекает из пп. 2 п. 1 ст. 219 НК РФ.
Итоговый принцип: нет лицензии у учреждения — нет вычета.
Сколько денег можно вернуть — лимиты и расчёт
Формула проста: расходы в пределах лимита × ставка НДФЛ года расходов = сумма возврата. Вернуть больше фактически уплаченного за год налога не получится.
Лимиты расходов с 2024 года и исторические данные
С 2024 года лимиты расходов на обучение существенно выросли.
Лимит за себя, братьев/сестёр, супруга: 150 000 руб./год. Этот лимит общий с рядом других социальных вычетов (лечение, фитнес, страхование жизни) — кроме дорогостоящего лечения и расходов на детей.
Лимит за детей и подопечных: 110 000 руб./год на ребёнка, совокупно для обоих родителей.
До 2024 года (расходы 2023 года): лимит за себя — 120 000 руб., за детей — 50 000 руб.
Срок давности: в 2026 году можно подать декларацию и получить налоговый вычет за расходы 2023, 2024 и 2025 годов. За 2022 год трёхлетний срок уже истёк.
Таблица максимального возврата по ставке НДФЛ
С 1 января 2025 года в России действует прогрессивная шкала НДФЛ. Размер возврата зависит от ставки, по которой уплачивался налог в год расходов на обучение.
| Ставка НДФЛ |
Годовой доход |
Максимальный возврат за себя |
Максимальный возврат за ребёнка |
|---|---|---|---|
| 13% | До 2,4 млн руб. | 19 500 руб. | 14 300 руб. |
| 15% | 2,4–5 млн руб. | 22 500 руб. | 16 500 руб. |
| 18% | 5–20 млн руб. | 27 000 руб. | 19 800 руб. |
| 20% | 20–50 млн руб. | 30 000 руб. | 22 000 руб. |
| 22% | Свыше 50 млн руб. | 33 000 руб. | 24 200 руб. |
Ключевое правило: расчёт всегда ведётся по ставке того года, в котором произведена оплата обучения, — а не того, в котором подаётся декларация.
Примеры расчёта и лайфхак про поэтапную оплату
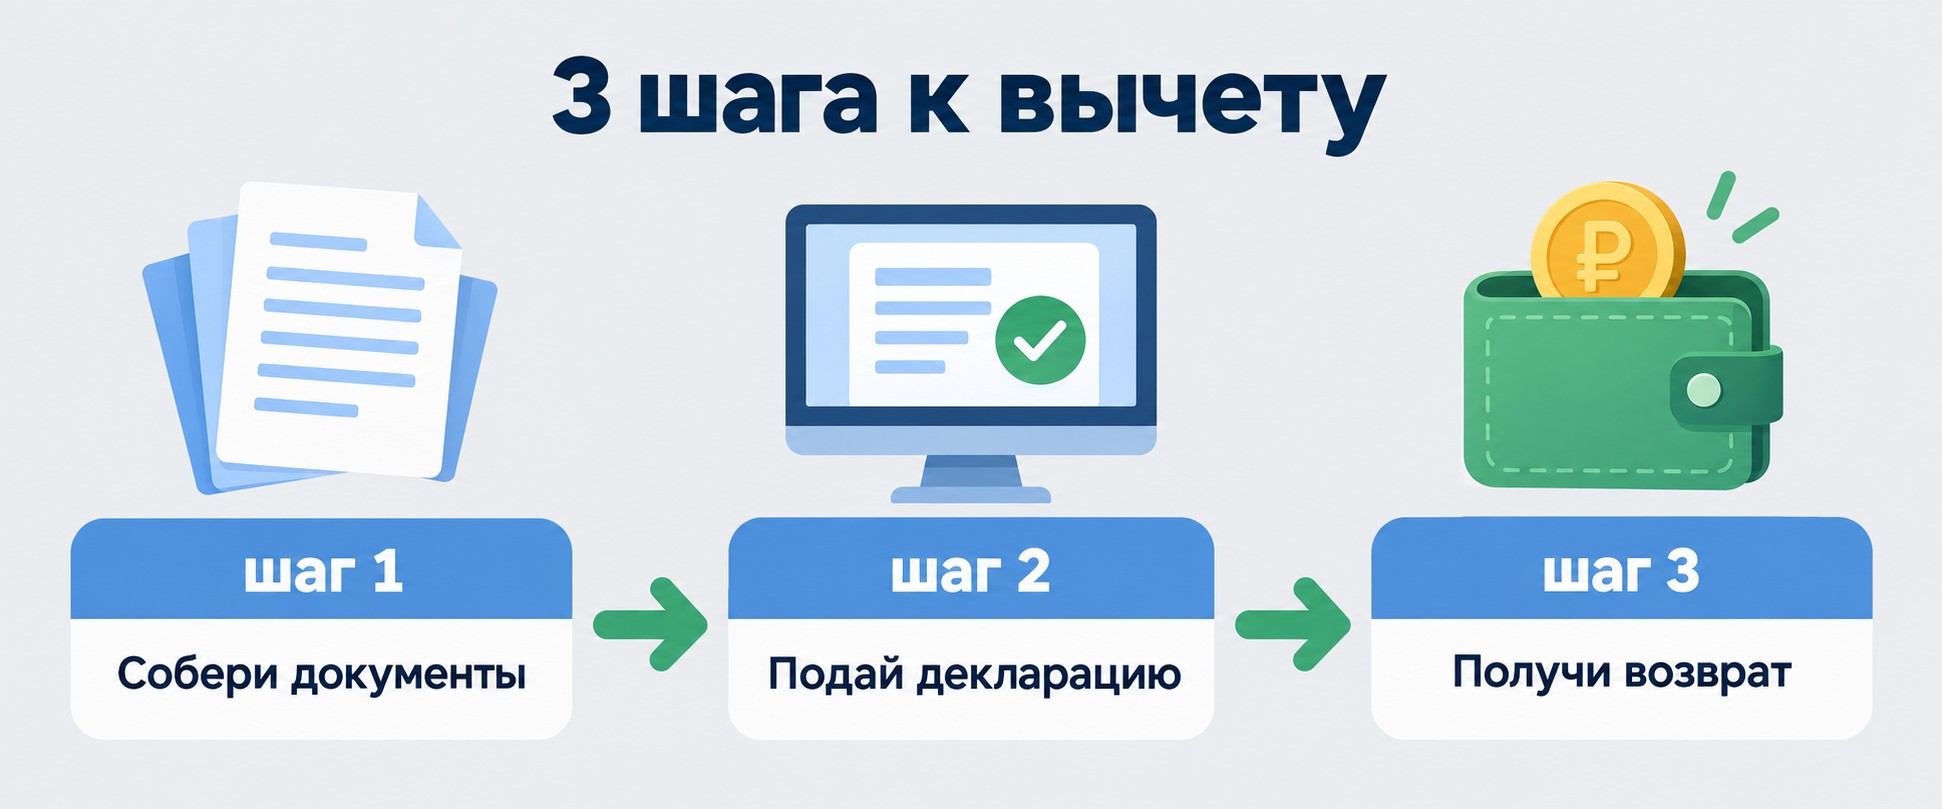
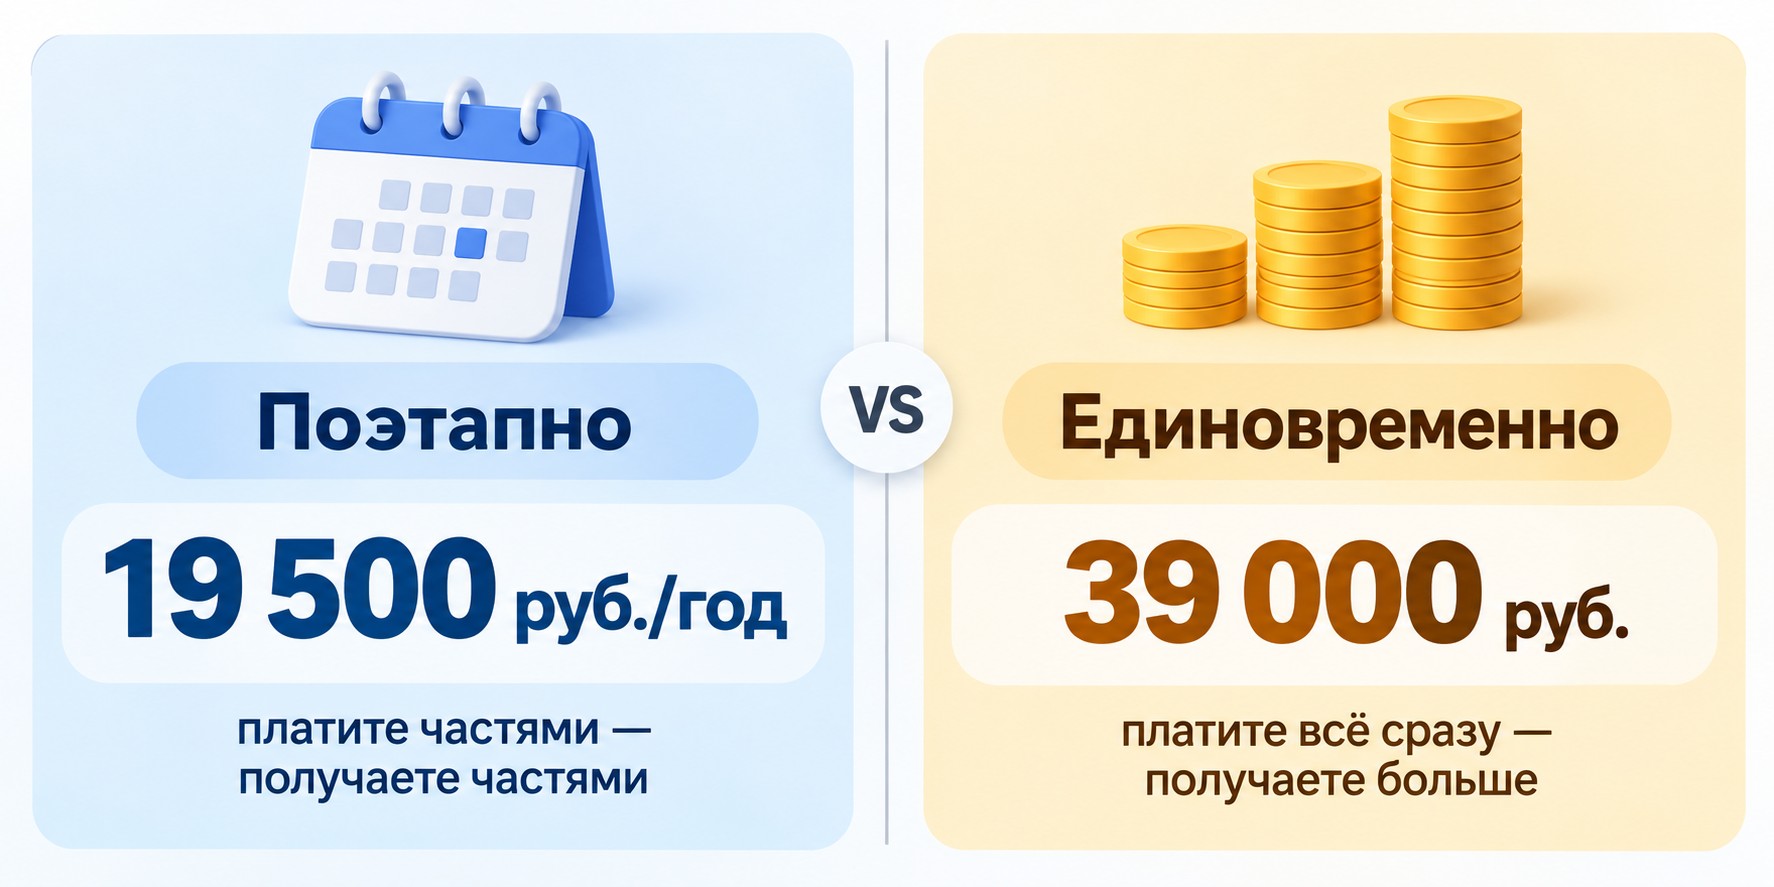
Пример 1 — единовременная оплата за себя: оплатили трёхлетний курс сразу — 300 000 руб. Лимит расходов — 150 000 руб. Возврат: 150 000 × 13% = 19 500 руб. за весь период.
Пример 2 — поэтапная оплата за себя: платили по 100 000 руб. ежегодно в течение трёх лет. Возврат каждый год: 100 000 × 13% = 13 000 руб. Итого за три года: 39 000 руб.
Пример 3 — за ребёнка: 110 000 руб. × 13% = 14 300 руб.
Лайфхак: если договор позволяет, договоритесь с учебным заведением об ежегодной оплате вместо единовременной. Это законно и даёт вдвое больший суммарный возврат денег за обучение.
Какие документы нужны для оформления вычета
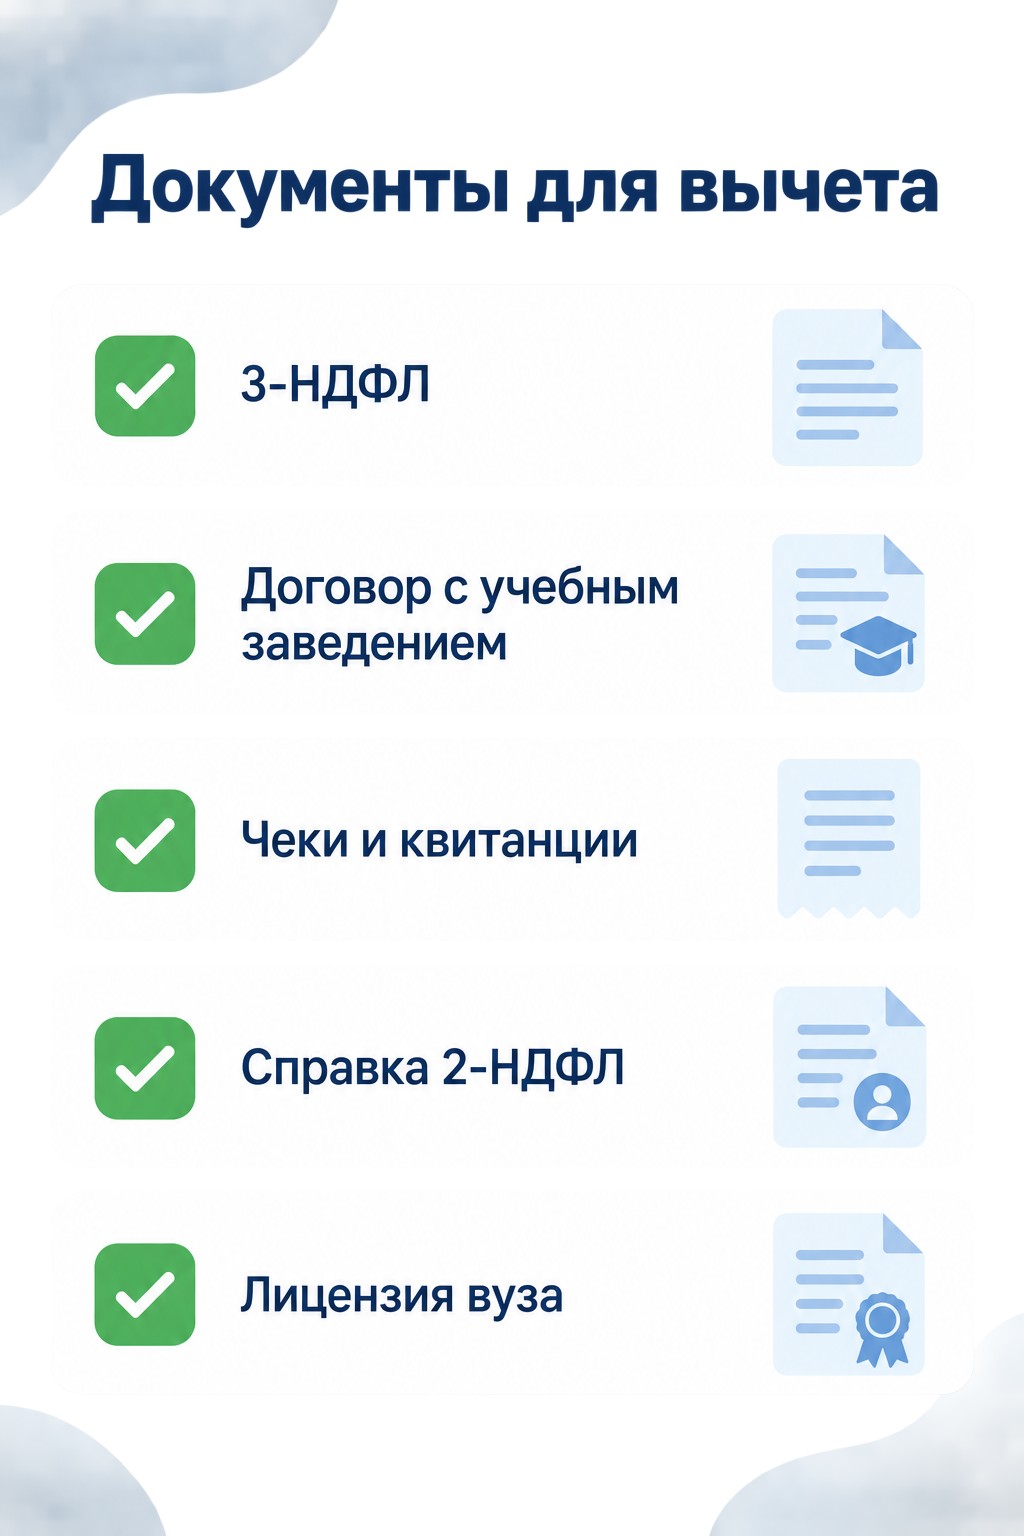
С 2024 года пакет документов для вычета за обучение кардинально упростился. Для расходов начиная с 1 января 2024 года достаточно одного документа. Для расходов 2023 года и ранее действует расширенный перечень.
Документы для расходов 2024–2025 годов
Единственный обязательный документ — справка об оплате образовательных услуг по форме, утверждённой Приказом ФНС России № ЕД-7-11/755@ от 18.10.2023. Её выдаёт образовательная организация или педагог-ИП.
Как получить:
- обратиться в учебное заведение с соответствующим запросом;
- если организация самостоятельно передала данные об оплате в ФНС — справка на руки не нужна, информация уже будет в Личном кабинете на nalog.gov.ru.
Данные о доходах за предыдущий год появляются в Личном кабинете ФНС после 25 февраля следующего года.
Документы для расходов 2023 года (старый порядок)
За расходы, понесённые до 2024 года, потребуется расширенный пакет:
- договор с образовательным учреждением;
- платёжные документы — чеки, приходные кассовые ордера, платёжные поручения;
- за обучение детей и подопечных — дополнительно справка об очной форме обучения и документы, подтверждающие родство или опеку;
- за обучение братьев/сестёр — документы родства и подтверждение возраста;
- за обучение супруга — свидетельство о браке.
Три способа оформить возврат — пошаговые инструкции
Выбор способа зависит от того, когда вы хотите получить деньги и готовы ли заполнять декларацию. Все три способа официальны и предусмотрены НК РФ.
Хотите сменить профессию или повысить квалификацию?
Федеральный проект «Активные меры содействия занятости» даёт возможность пройти обучение бесплатно за счёт государства
- Программы от ведущих вузов России — от 2 месяцев
- Удостоверение или диплом установленного образца
- Центр карьеры: 7 500+ вакансий, помощь с трудоустройством
| Способ |
Когда подавать |
Срок ожидания |
Главный документ |
|---|---|---|---|
| Через ФНС (налоговую) | После окончания года расходов | До 4 месяцев (3 + 1) | Декларация 3-НДФЛ |
| Через работодателя | В текущем году расходов | 30 дней + из зарплаты | Заявление в ФНС |
| Упрощённый (ЛК ФНС) | После передачи данных в ФНС | Быстрее стандартного | Не нужен |
Способ 1 — Через налоговый орган (после окончания года)
Подходит тем, кто предпочитает получить всю сумму разом — после завершения года.
Шаг 1. Получите сведения о доходах: запросите справку 2-НДФЛ у работодателя или найдите её в Личном кабинете на nalog.gov.ru — данные появляются после 25 февраля.
Шаг 2. Заполните декларацию 3-НДФЛ через программу на nalog.gov.ru или на бумаге.
Шаг 3. Подайте документы в налоговую: лично в инспекцию, заказным письмом или онлайн через Личный кабинет ФНС на nalog.gov.ru.
Шаг 4. Дождитесь результата: камеральная налоговая проверка — до 3 месяцев, перечисление средств — ещё 30 дней.
Важно: gosuslugi.ru и nalog.gov.ru — принципиально разные платформы. Декларацию подают только через Личный кабинет ФНС.
Способ 2 — Через работодателя (без ожидания конца года)
Позволяет начать получать вычет за обучение уже в текущем году: НДФЛ перестаёт удерживаться из зарплаты с момента, когда работодатель получил уведомление от ФНС.
Шаг 1. Подготовьте документы — справку об оплате (для расходов с 2024 года) или расширенный пакет для расходов 2023 года.
Шаг 2. Подайте заявление о подтверждении права на вычет в ФНС. Шаблон формы доступен на nalog.gov.ru.
Шаг 3. ФНС рассматривает заявление 30 дней и направляет уведомление напрямую работодателю.
Шаг 4. Передайте уведомление в бухгалтерию — с этого момента НДФЛ из зарплаты не удерживается до исчерпания суммы вычета.
Способ 3 — Упрощённый порядок через Личный кабинет ФНС
Самый удобный вариант, если образовательная организация самостоятельно направила данные об оплате в ФНС.
В Личном кабинете на nalog.gov.ru появляется предзаполненное заявление: до 20 марта — при поступлении данных до 25 февраля, в течение 20 рабочих дней — при более позднем поступлении сведений.
Заполнять декларацию 3-НДФЛ не нужно. Бумажные документы — тоже. Достаточно подписать заявление в Личном кабинете.
Напоминание: gosuslugi.ru для получения налогового вычета не подходит — оформление происходит только на nalog.gov.ru.
Частые ошибки при оформлении налогового вычета
При получении социального вычета за обучение есть три ошибки, из-за которых граждане теряют часть суммы или получают отказ. Их легко избежать, зная правила заранее.
Остаток вычета не переносится на следующий год
Если сумма уплаченного за год НДФЛ оказалась меньше расчётной суммы вычета — остаток сгорает. В отличие от имущественного вычета при покупке жилья, социальный вычет на следующий налоговый период не переносится.
Практический вывод: планируйте год оплаты так, чтобы налогооблагаемый доход позволял вернуть желаемую сумму. Если в этом году доход минимальный — возможно, выгоднее перенести оплату обучения на следующий год.
Расчёт ведётся по ставке года расходов, а не текущего
Прогрессивная шкала НДФЛ действует с 1 января 2025 года. Однако если обучение оплачено в 2023 году, вычет всё равно рассчитывается по ставке 13% и лимиту 120 000 руб. того же 2023 года — даже если декларацию подаёте в 2026-м.
Затягивать подачу невыгодно: трёхлетний срок давности истекает независимо от того, изменилась ли ставка.
Единовременная оплата многолетнего обучения уменьшает возврат
Оплатить трёхлетний курс сразу — 300 000 руб. — значит применить лимит только за один год: возврат составит 19 500 руб. Разбить ту же сумму по 100 000 руб. в год — суммарно получить 13 000 × 3 = 39 000 руб.
При заключении договора с учебным заведением стоит сразу договориться об условии ежегодной оплаты — это законно и существенно увеличивает итоговый возврат.
Часто задаваемые вопросы
Как официально называется возврат денег за обучение?
Официальное название — «социальный налоговый вычет по расходам на обучение» (пп. 2 п. 1 ст. 219 НК РФ). Механизм: государство уменьшает налогооблагаемую базу по НДФЛ и возвращает излишне уплаченный налог. В разговорной речи используют: «возврат денег за учёбу», «налоговый возврат за образование».
Как вернуть деньги за обучение через Госуслуги?
Напрямую через gosuslugi.ru вычет не оформляется. Для онлайн-подачи используется Личный кабинет налогоплательщика на nalog.gov.ru — там заполняется декларация 3-НДФЛ, отслеживается статус проверки и поступает предзаполненное заявление при упрощённом порядке. Путаница между двумя сервисами возникает часто, но это принципиально разные платформы.
Можно ли получить вычет за обучение в автошколе?
Да, если у автошколы есть лицензия на образовательную деятельность. За своё обучение форма значения не имеет. При оплате за ребёнка до 24 лет обязательна очная форма. Проверить лицензию автошколы можно на портале Рособрнадзора.
Возвращают ли деньги за онлайн-курсы?
Да, если платформа имеет лицензию на образовательную деятельность. Аккредитованные платформы выдают справку об оплате по форме Приказа ФНС № ЕД-7-11/755@. Без лицензии вычет недоступен — даже если курс платный и качественный. Наличие лицензии стоит уточнить у платформы до покупки.
Можно ли вернуть налог за обучение в колледже?
Да. Колледжи и техникумы — учреждения среднего профессионального образования с государственной лицензией. При оплате за своего ребёнка обязательна очная форма и возраст до 24 лет. За собственное обучение в колледже ограничений по форме нет.
Может ли самозанятый получить вычет за обучение?
Нет, если единственный доход — НПД (налог на профессиональный доход). Вычет применяется только к НДФЛ. Исключение: если самозанятый параллельно работает по трудовому договору и платит НДФЛ с зарплаты — вычет применяется к этой части дохода.
За сколько лет можно вернуть деньги за обучение?
За последние три года. В 2026 году — за расходы 2023, 2024 и 2025 годов. За 2022 год срок истёк. Каждый год рассчитывается отдельно: по ставке и лимитам того периода, в котором производилась оплата обучения.
Сколько времени занимает возврат после подачи документов?
Через налоговую: до 3 месяцев камеральной проверки + 30 дней на перечисление средств. Через работодателя: ФНС рассматривает заявление 30 дней, после чего работодатель перестаёт удерживать НДФЛ из зарплаты. При упрощённом порядке — достаточно подписать предзаполненное заявление в Личном кабинете.
Можно ли вернуть деньги, если обучение оплачено материнским капиталом?
Нет. Социальный налоговый вычет предоставляется исключительно за личные расходы налогоплательщика. Оплата из средств материнского (семейного) капитала к личным расходам не относится — вычет в этой части не применяется согласно пп. 2 п. 1 ст. 219 НК РФ.
Какую справку нужно взять в учебном заведении для вычета?
Справку об оплате образовательных услуг по форме Приказа ФНС № ЕД-7-11/755@ от 18.10.2023. Она заменила прежний пакет (договор + чеки) для расходов с 01.01.2024. Если организация уже передала данные в ФНС напрямую — справка на руки не нужна: информация появится в Личном кабинете на nalog.gov.ru.
Подайте заявку —
забронируйте место в группе
45 000 мест на 2026 год. Бесплатное обучение по федеральному проекту «Активные меры содействия занятости»
- Онлайн
- От 2 месяцев
- Бесплатно
- Диплом